Warrants als bonus: werking, belasting en voordelen
Warrants zijn aandelenopties waarmee werkgevers in België hun medewerkers fiscaal voordelig kunnen belonen. Onder bepaalde voorwaarden zijn ze vrijgesteld van RSZ-bijdragen, waardoor werknemers netto meer kunnen overhouden dan bij een klassieke cashbonus. Hoe werken warrants precies, welke belastingen zijn van toepassing en wat zijn de voor- en nadelen? Een overzicht van de belangrijkste regels en mogelijkheden voor werkgevers in België.
Wat zijn aandelenopties en warrants?
Een aandelenoptie geeft de houder het recht om aandelen te kopen tegen een vooraf bepaalde prijs, binnen een vastgelegde periode. Werkgevers kunnen dergelijke opties gebruiken om werknemers extra te belonen.
Warrants zijn verhandelbare financiële instrumenten waarvan de waarde gekoppeld is aan onderliggende activa, zoals aandelen of aandelenindexen. In België worden ze onder meer gebruikt als alternatief voor een klassieke cashbonus.
Bij een warrantsplan voor werknemers hoeft de medewerker doorgaans geen aandelen van de eigen werkgever te verwerven. De warrants worden via een financiële instelling toegekend en kunnen, afhankelijk van de voorwaarden, kort daarna worden verkocht.
Het belangrijkste voordeel? Werknemers kunnen hun bonus in geld omzetten, terwijl onder bepaalde voorwaarden een gunstigere sociale behandeling geldt dan bij gewone loonbetalingen.
Waarom zijn warrants fiscaal interessant?
Het fiscale voordeel van warrants als bonus ligt voornamelijk bij de socialezekerheidsbijdragen.
Bij een klassieke cashbonus betalen zowel werkgever als werknemer doorgaans RSZ-bijdragen. Voor aandelenopties die voldoen aan de voorwaarden van de wet van 26 maart 1999 kan een vrijstelling gelden.
Dat heeft verschillende gevolgen:
- Voor werknemers: op het kwalificerende voordeel is geen gewone werknemersbijdrage van 13,07% verschuldigd.
- Voor werkgevers: op dat voordeel zijn doorgaans geen gewone patronale RSZ-bijdragen verschuldigd.
- Voor de belasting: het voordeel blijft in principe belastbaar als beroepsinkomen.
De vrijstelling is niet automatisch. Wanneer een aandelenoptie bijvoorbeeld een gewaarborgd voordeel bevat, kan dat gevolgen hebben voor de sociale behandeling.
De Rijksdienst voor Sociale Zekerheid (RSZ) verduidelijkt welke regels gelden voor aandelenopties die aan werknemers worden toegekend.
Warrants, loonbonus of cashbonus: wat is het verschil?
Warrants zijn niet de enige manier om medewerkers fiscaal interessant te belonen. Ook een loonbonus volgens CAO 90, een winstpremie of een klassieke cashbonus behoort tot de mogelijkheden.
|
Bonusvorm |
Toekenning |
Belangrijkste kenmerk |
|
Warrants |
Individueel mogelijk |
Onder voorwaarden vrijgesteld van RSZ |
|
Cashbonus |
Individueel mogelijk |
Gewone loonbelasting en sociale bijdragen |
|
Loonbonus (CAO 90) |
Collectief |
Gekoppeld aan vooraf vastgelegde doelstellingen |
|
Winstpremie |
Collectief |
Gebaseerd op de winst van de onderneming |
Warrants kunnen interessant zijn om individuele medewerkers te belonen zonder een collectief bonussysteem op te zetten.
Een loonbonus volgens CAO 90 vereist daarentegen collectieve, objectief meetbare doelstellingen. Een winstpremie is verbonden aan de ondernemingswinst.
Welke oplossing het voordeligst is, hangt af van het beschikbare budget, het gewenste nettovoordeel en de toepasselijke voorwaarden.
Warrants berekenen: hoeveel houdt een werknemer netto over?
Een vereenvoudigd rekenvoorbeeld toont hoe de vrijstelling van RSZ-bijdragen het nettobedrag kan beïnvloeden.
Stel dat een werkgever een brutobonus van € 3.460,87 wil toekennen.
|
Berekening |
Cashbonus |
Warrants |
|
Brutobedrag |
€ 3.460,87 |
€ 3.460,87 |
|
RSZ werknemer (13,07%) |
- € 452,34 |
€ 0 |
|
Belastbaar bedrag |
€ 3.008,53 |
€ 3.460,87 |
|
Bedrijfsvoorheffing (53,50%) |
- € 1.609,57 |
- € 1.851,57 |
|
Veronderstelde kosten (0,35%) |
€ 0 |
- € 12,11 |
|
Indicatief nettobedrag |
€ 1.398,96 |
€ 1.597,19 |
In dit voorbeeld houdt de werknemer met warrants ongeveer 14% meer netto over dan bij een klassieke bonus met hetzelfde brutobedrag.
Het werkelijke verschil hangt onder meer af van de persoonlijke belastingdruk, de waarde van de warrants, eventuele kosten en de voorwaarden van het plan.
Opgelet: deze berekening is uitsluitend illustratief. Ze gebruikt een verondersteld tarief voor de bedrijfsvoorheffing en houdt geen rekening met alle mogelijke fiscale gevolgen of de totale werkgeverskosten. Een persoonlijke simulatie door een sociaal secretariaat of accountant geeft een nauwkeuriger beeld.
Hoe werken warrants in de praktijk?
Een warrantsplan wordt doorgaans georganiseerd via een financiële instelling of een gespecialiseerd sociaal secretariaat.
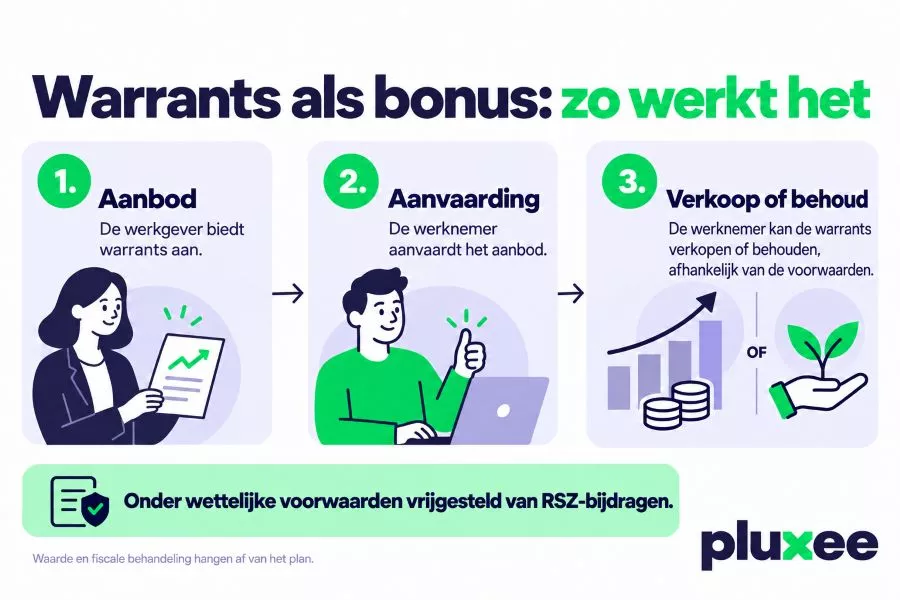
Het proces verloopt meestal in vijf stappen:
- Aanbod: de werkgever biedt warrants aan de betrokken medewerker aan.
- Aanvaarding: de werknemer beslist of het aanbod wordt aanvaard. Voor de fiscale regeling van de wet van 26 maart 1999 is schriftelijke aanvaarding binnen 60 dagen na het aanbod een belangrijke voorwaarde.
- Toekenning: de warrants worden volgens de voorwaarden van het plan toegekend.
- Verkoop of behoud: de werknemer kan de warrants verkopen zodra dat mogelijk is, of ervoor kiezen ze aan te houden.
- Fiscale verwerking: het belastbare voordeel wordt verwerkt volgens de toepasselijke loon- en belastingregels.
Bij een snelle verkoop blijft het risico van koersschommelingen doorgaans beperkt. Toch kan de uiteindelijke verkoopwaarde verschillen van de waarde op het moment van toekenning.
Zijn warrants een extralegaal voordeel?
Warrants kunnen deel uitmaken van een breder pakket aan extralegale voordelen. Ze worden voornamelijk gebruikt als variabele beloning, bijvoorbeeld om medewerkers te belonen voor prestaties of behaalde resultaten.
Daarin verschillen ze van voordelen zoals maaltijdcheques en ecocheques, die bedoeld zijn om specifieke dagelijkse uitgaven te ondersteunen.
Werkgevers kunnen verschillende voordelen combineren om hun verloningsbeleid af te stemmen op het beschikbare budget en de behoeften van werknemers.
Meer informatie over de verschillende mogelijkheden staat in het overzicht van de 15 populairste extralegale voordelen in België.
Wat zijn de nadelen en beperkingen van warrants?
Hoewel warrants fiscale voordelen kunnen opleveren, zijn er ook enkele aandachtspunten.
1. Risico op koersschommelingen: De waarde van warrants kan stijgen of dalen. Wie ze langer aanhoudt, blijft blootgesteld aan marktbewegingen. Ook bij een snelle verkoop zijn waardeveranderingen mogelijk.
2. Impact op sociale rechten: Warrants die vrijgesteld zijn van RSZ-bijdragen, tellen niet mee als gewoon bijdrageplichtig loon voor de opbouw van het wettelijk pensioen. Voor vakantiegeld en andere loongebonden rechten gelden specifieke regels.
3. Administratie en kosten: Een warrantsplan vereist een correcte juridische, fiscale en administratieve verwerking. Financiële instellingen of gespecialiseerde dienstverleners kunnen daarvoor kosten aanrekenen.
4. Wettelijke voorwaarden: De fiscale voordelen gelden uitsluitend wanneer het plan voldoet aan de toepasselijke regelgeving. Een voorafgaande controle door een sociaal secretariaat of accountant is daarom belangrijk.
Veelgestelde vragen over warrants en aandelenopties
Zijn warrants voordeliger dan een gewone bonus?
Warrants kunnen netto voordeliger zijn dan een klassieke cashbonus omdat onder bepaalde voorwaarden geen gewone RSZ-bijdragen verschuldigd zijn. Het werkelijke voordeel hangt af van de belastingdruk, eventuele kosten en de waarde van de warrants.
Zijn warrants belastbaar in België?
Ja. Het voordeel dat een werknemer via een kwalificerend aandelenoptieplan ontvangt, is in principe belastbaar als beroepsinkomen.
Daarnaast geldt sinds 1 januari 2026 in België een algemene meerwaardebelasting op financiële activa, waaronder opties en andere derivaten. Op belastbare gerealiseerde meerwaarden geldt doorgaans een tarief van 10%, met een jaarlijkse vrijstelling onder voorwaarden.
De concrete fiscale behandeling hangt af van het type warrant, de verkooptransactie en de persoonlijke situatie.
Meer informatie staat op de officiële website van de FOD Financiën over de meerwaardebelasting.
Kunnen werknemers warrants onmiddellijk verkopen?
Bij bepaalde warrantsplannen is verkoop kort na de toekenning mogelijk. De exacte timing hangt af van de voorwaarden van het plan en de betrokken financiële instelling.
Tellen warrants mee voor het pensioen of vakantiegeld?
Warrants die vrijgesteld zijn van RSZ-bijdragen, tellen in principe niet mee als gewoon bijdrageplichtig loon voor het wettelijk pensioen. De gevolgen voor vakantiegeld en andere loongebonden rechten moeten afzonderlijk worden beoordeeld.
Wat is het verschil tussen warrants en maaltijdcheques?
Warrants zijn financiële instrumenten die als variabele bonus kunnen worden toegekend. Maaltijdcheques zijn extralegale voordelen waarmee werknemers maaltijden en voedingsmiddelen kunnen betalen.
Beide systemen volgen andere fiscale regels en dienen een ander doel binnen het loonpakket. Meer informatie over de impact op de koopkracht staat in de vergelijking tussen maaltijdcheques en een salarisverhoging.