CAO 90-bonus invoeren: regels en stappen voor werkgevers
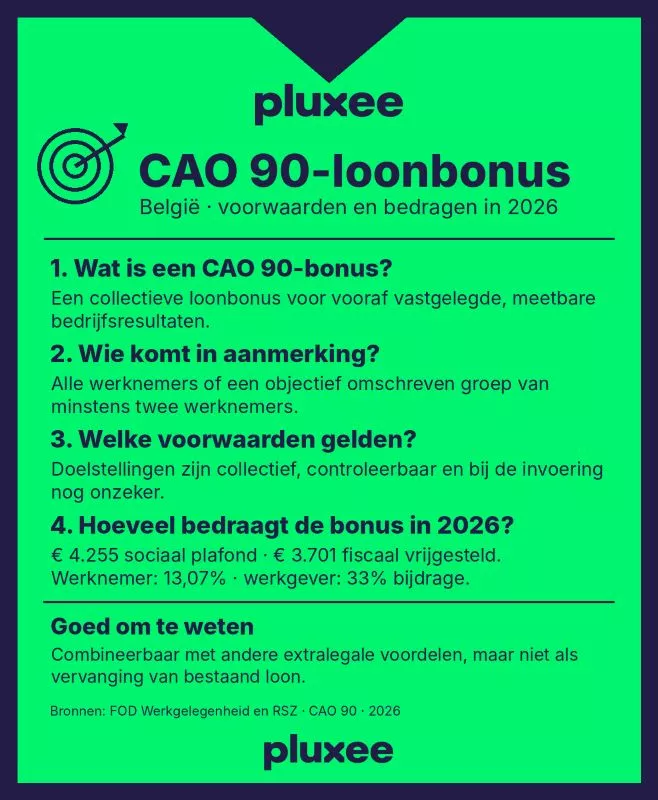
Een CAO 90-bonus is een collectieve loonbonus voor werknemers die vooraf bepaalde resultaten behalen. Die resultaten moeten meetbaar en controleerbaar zijn, en het moet bij de invoering van het bonusplan nog onzeker zijn of ze worden bereikt.
Als werkgever leg je vooraf vast voor wie het plan geldt, welke doelstellingen meetellen en hoe je de resultaten en bonus berekent. De juiste procedure hangt af van de aanwezigheid van een vakbondsafvaardiging.
Wat is een loonbonus volgens CAO 90?
De officiële naam van de CAO 90-bonus is het niet-recurrent resultaatsgebonden voordeel. Het gaat om een financieel voordeel dat gekoppeld is aan de collectieve resultaten van:
- een onderneming;
- een groep ondernemingen;
- of een duidelijk omschreven groep werknemers.
De doelstellingen worden vooraf vastgelegd. Of ze zullen worden behaald, moet bij de invoering van het bonusplan nog onzeker zijn. Als het plan correct wordt ingevoerd, geldt voor de bonus een bijzondere sociale en fiscale behandeling.
De officiële informatie over CAO 90-bonusplannen vind je bij de FOD Werkgelegenheid, Arbeid en Sociaal Overleg.
Welke werknemers kunnen onder het bonusplan vallen?
Een CAO 90-bonus kan gelden voor alle werknemers of voor een duidelijk omschreven groep van minstens twee werknemers.
Die groep moet worden afgebakend aan de hand van objectieve criteria, zoals:
- een bepaalde afdeling;
- een duidelijk omschreven functie;
- een specifieke vestiging;
- een operationeel team.
Je mag werknemers niet bij naam opnemen in het bonusplan. Ook een uitsluiting uitsluitend op basis van een deeltijdse arbeidsovereenkomst, een contract van bepaalde duur of een flexi-job is niet toegestaan. Uitzendkrachten die tijdens de referteperiode in de onderneming werken, kunnen eveneens in aanmerking komen.
Wil je één bepaalde medewerker individueel belonen? Dan past CAO 90 niet bij die situatie. Lees in dat geval hoe warrants en aandelenopties als individuele bonus werken.
Aan welke voorwaarden moeten de doelstellingen voldoen?
De doelstellingen van een CAO 90-bonusplan moeten:
- collectief zijn;
- duidelijk omschreven zijn;
- transparant zijn voor de betrokken werknemers;
- objectief meetbaar en controleerbaar zijn;
- nog onzeker zijn wanneer het plan wordt ingevoerd.
Het plan moet resultaten belonen, niet alleen inspanningen of individuele prestaties. Een doelstelling zoals “beter samenwerken” is daarom te vaag. “De gemiddelde verwerkingstijd met 10% verminderen” is wel concreet en meetbaar.
Welke collectieve doelstellingen kan je gebruiken?
De doelstellingen moeten passen bij de activiteiten van je organisatie en aantoonbaar kunnen worden opgevolgd.
Financiële resultaten
Denk bijvoorbeeld aan:
- een vooraf bepaalde omzetgroei;
- een meetbare verbetering van de marge;
- een vermindering van duidelijk omschreven werkingskosten.
Operationele resultaten
Mogelijke doelstellingen zijn:
- minder productie- of verwerkingsfouten;
- een kortere gemiddelde doorlooptijd;
- het behalen van een kwaliteitscertificaat;
- een vooraf bepaalde klanttevredenheidsscore.
Veiligheid en welzijn
Je kan bijvoorbeeld inzetten op:
- een meetbare vermindering van arbeidsongevallen;
- het behalen van een concreet veiligheidsresultaat;
- een daling van het verzuim, binnen de toepasselijke wettelijke voorwaarden.
Duurzaamheid
Ook duurzaamheidsdoelstellingen kunnen geschikt zijn, zoals:
- minder energieverbruik;
- minder afval;
- een lager papierverbruik;
- een meetbare vermindering van de uitstoot.
Vermeld altijd het startpunt, het beoogde resultaat en de manier waarop je dat resultaat zal meten.
Welke doelstellingen zijn niet toegestaan?
Een doelstelling is niet geschikt voor een CAO 90-bonus wanneer ze:
- individuele prestaties beloont;
- al zeker of vrijwel volledig behaald is bij de invoering;
- te vaag is om objectief te controleren;
- alleen een inspanning beschrijft en geen resultaat;
- strijdig is met wettelijke verplichtingen;
- steunt op discriminerende criteria.
Je kan dus niet achteraf beslissen welke resultaten voldoende waren. De meetmethode en voorwaarden moeten vaststaan vóór de referteperiode te ver gevorderd is.
Hoeveel bedraagt de CAO 90-bonus in 2026?
Voor bonussen die in 2026 worden betaald, gelden twee verschillende plafonds:
- €4.255 per werknemer: het sociale grensbedrag;
- €3.701 per werknemer: het fiscaal vrijgestelde bedrag.
Binnen het sociale plafond betaalt de werknemer een solidariteitsbijdrage van 13,07%. De werkgever betaalt een bijzondere werkgeversbijdrage van 33%. Het gedeelte boven het sociale plafond valt onder de gewone socialezekerheidsbijdragen.
Bij een bonus van €1.000 houdt een werknemer na de solidariteitsbijdrage ongeveer €869,30 over, op voorwaarde dat het plan en de uitbetaling aan alle toepasselijke voorwaarden voldoen.
De sociale en fiscale plafonds worden geïndexeerd. Gebruik daarom altijd de bedragen die gelden in het jaar waarin de bonus wordt uitbetaald.
Hoe voer je een CAO 90-bonusplan in?
Een goed bonusplan begint niet met een bedrag, maar met duidelijke afspraken.
1. Bepaal het toepassingsgebied
Leg vast of het plan geldt voor:
- alle werknemers;
- een afdeling;
- een functiecategorie;
- of een andere objectief omschreven groep.
2. Formuleer de collectieve doelstellingen
Beschrijf precies:
- welk resultaat moet worden behaald;
- waarom het resultaat nog onzeker is;
- hoe het wordt gemeten;
- welke gegevens als bewijs dienen.
3. Leg de referteperiode vast
De referteperiode is de periode waarin de doelstellingen moeten worden behaald. Bij een referteperiode van een volledig kalenderjaar moet het bonusplan tijdig worden ingediend. Voor 2026 gold daarvoor de deadline van eind april.
4. Bepaal de berekening en uitbetaling
Het plan vermeldt onder meer:
- het maximale bonusbedrag;
- de berekeningswijze;
- eventuele tussenniveaus;
- de voorwaarden voor een gedeeltelijke bonus;
- het tijdstip en de wijze van betaling.
5. Kies de juiste procedure
Is de betrokken groep vertegenwoordigd door een vakbondsafvaardiging? Dan voer je het plan in via een ondernemings-cao.
Is er voor de betrokken groep geen vakbondsafvaardiging? Dan kan je een toetredingsakte gebruiken.
6. Dien het bonusplan correct in
Sinds 1 juni 2026 moeten toetredingsaktes verplicht online worden opgesteld, ondertekend en ingediend via het officiële platform voor CAO 90-bonusplannen. Een papieren toetredingsakte is niet langer mogelijk.
Bonusplannen via een ondernemings-cao kunnen nog steeds op papier of digitaal worden ingediend via het officiële platform voor ondernemings-cao’s.
Hoe volg je de doelstellingen op en bereken je de bonus?
Het bonusplan moet vooraf vastleggen:
- hoe de resultaten worden opgevolgd;
- welke gegevens het resultaat aantonen;
- wanneer de beoordeling plaatsvindt;
- hoe de bonus wordt berekend;
- of gedeeltelijke betaling mogelijk is;
- hoe eventuele betwistingen worden behandeld;
- wanneer de bonus wordt uitbetaald.
Je kan bijvoorbeeld bepalen dat er onder een bepaald resultaat geen bonus wordt betaald, dat een tussenniveau recht geeft op een gedeeltelijke bonus en dat het volledige bedrag alleen bij volledige realisatie wordt toegekend.
Die staffels en berekeningen moeten vooraf in het plan staan. Je kan ze niet pas na afloop aanpassen aan het behaalde resultaat. De officiële structuur van het toekenningsplan vraagt onder meer om een opvolgingsmethode, een controleprocedure, een berekeningswijze en duidelijke betalingsvoorwaarden.
Welke flexibiliteit biedt cao 90 voor het aanpassen van extralegale voordelen?
Cao 90 biedt werkgevers flexibiliteit om hun loonpakket aan te vullen met een collectieve loonbonus, maar laat niet toe om bestaande extralegale voordelen zomaar te vervangen. De bonus kan worden gecombineerd met maaltijdcheques, ecocheques, cadeaucheques en andere voordelen.
Werkgevers kunnen de collectieve doelstellingen, betrokken werknemersgroepen en bonusbedragen afstemmen op hun onderneming. De doelstellingen moeten objectief meetbaar, controleerbaar en bij de invoering nog onzeker zijn.
Bestaande bonusplannen kunnen worden aangepast volgens de wettelijke procedures. De regels voor wijzigingen hangen af van het soort aanpassing en het moment waarop die wordt doorgevoerd. Resultaten of bonusbedragen kunnen niet zomaar achteraf worden gewijzigd.
De voorwaarden staan op de website van de FOD Werkgelegenheid.
Meer weten over andere mogelijkheden? Bekijk de 15 populairste extralegale voordelen in België.
Een goed CAO 90-plan begint met meetbare resultaten
Een CAO 90-bonus kan werknemers samen rond concrete bedrijfsdoelstellingen brengen. Het gunstige sociale en fiscale regime geldt echter alleen wanneer het plan correct is opgesteld en ingevoerd.
Bepaal daarom vooraf wie onder het plan valt, welke resultaten moeten worden behaald, hoe je ze meet en hoe je de bonus berekent. Gebruik vervolgens de juiste procedure en leg de opvolging duidelijk vast. Zo weten werknemers waarop ze mikken en vermijd je discussies wanneer de referteperiode afloopt.
Op zoek naar slimme manieren om je medewerkers te motiveren en te belonen?
Ontdek hoe Pluxee je kan helpen met op maat gemaakte voordelen die passen bij jouw bedrijf en team. Vraag gratis advies en ontdek de mogelijkheden.
Ontvang een persoonlijke offerte
Al klant? Bekijk meer Pluxee-voordelen.