Warrants en Belgique : fonctionnement, fiscalité et avantages
Les warrants sont des options sur actions qui permettent aux employeurs belges d'accorder un bonus fiscalement avantageux à leurs collaborateurs. Sous certaines conditions, ils sont exonérés de cotisations ONSS, ce qui peut permettre aux travailleurs de recevoir un montant net plus élevé qu'avec une prime classique. Comment fonctionnent les warrants, quelle est leur fiscalité et quels sont leurs avantages et inconvénients ? Voici les principales règles à connaître en Belgique.
Que sont les options sur actions et les warrants ?
Une option sur actions donne à son détenteur le droit d'acheter des actions à un prix fixé à l'avance, pendant une période déterminée. Les employeurs peuvent utiliser ce mécanisme pour récompenser leurs collaborateurs.
Les warrants sont des instruments financiers négociables dont la valeur dépend d'actifs sous-jacents, comme des actions ou des indices boursiers. En Belgique, ils sont notamment utilisés comme alternative à une prime en espèces.
Dans le cadre d'un plan de warrants destiné aux travailleurs, les collaborateurs ne doivent généralement pas acquérir d'actions de leur propre entreprise. Les warrants sont attribués par l'intermédiaire d'un établissement financier et peuvent, selon les conditions du plan, être revendus peu après leur attribution.
Le principal avantage ? Les travailleurs peuvent convertir leur bonus en argent, tout en bénéficiant, sous certaines conditions, d'un traitement social plus favorable que celui d'une rémunération classique.
Pourquoi les warrants sont-ils fiscalement avantageux ?
L'intérêt fiscal des warrants utilisés comme bonus réside principalement dans leur traitement en matière de cotisations sociales.
Dans le cas d'une prime classique, l'employeur et le travailleur paient généralement des cotisations ONSS. En revanche, une exonération peut s'appliquer aux options sur actions qui respectent les conditions prévues par la loi du 26 mars 1999.
Cette différence présente plusieurs avantages :
- Pour les travailleurs : aucune cotisation personnelle ordinaire de 13,07 % n'est due sur l'avantage qui remplit les conditions d'exonération.
- Pour les employeurs : les cotisations patronales ordinaires ne sont généralement pas dues sur cet avantage.
- Sur le plan fiscal : l'avantage reste en principe imposable au titre des revenus professionnels.
L'exonération n'est toutefois pas automatique. Certaines caractéristiques du plan, comme l'existence d'un avantage garanti, peuvent modifier le traitement social des warrants.
L'Office national de sécurité sociale (ONSS) précise les règles applicables aux options sur actions attribuées aux travailleurs.
Warrants, bonus salarial ou prime classique : quelles différences ?
Les warrants ne sont pas la seule solution permettant de récompenser les collaborateurs dans des conditions fiscales avantageuses. Le bonus salarial prévu par la CCT 90, la prime bénéficiaire et la prime classique constituent également des possibilités.
|
Type de bonus |
Attribution |
Principale caractéristique |
|
Warrants |
Individuelle possible |
Exonération des cotisations ONSS sous conditions |
|
Prime classique |
Individuelle possible |
Soumise aux cotisations sociales et à l'imposition ordinaires |
|
Bonus salarial (CCT 90) |
Collective |
Lié à des objectifs prédéfinis |
|
Prime bénéficiaire |
Collective |
Liée aux bénéfices de l'entreprise |
Les warrants peuvent être intéressants pour récompenser individuellement certains collaborateurs, sans devoir mettre en place un système de bonus collectif.
À l'inverse, le bonus salarial CCT 90 repose sur des objectifs collectifs, objectivement mesurables. La prime bénéficiaire dépend quant à elle des bénéfices réalisés par l'entreprise.
Le choix le plus avantageux dépend du budget disponible, du montant net souhaité et des conditions légales applicables.
Calcul des warrants : quel montant net pour le travailleur ?
Un exemple simplifié permet de comprendre comment l'exonération des cotisations ONSS peut influencer le montant net reçu.
Imaginons qu'un employeur souhaite accorder un bonus brut de 3 460,87 € à un collaborateur.
|
Calcul |
Prime classique |
Warrants |
|
Montant brut |
3 460,87 € |
3 460,87 € |
|
ONSS travailleur (13,07 %) |
- 452,34 € |
0 € |
|
Montant imposable |
3 008,53 € |
3 460,87 € |
|
Précompte professionnel (53,50 %) |
- 1 609,57 € |
- 1 851,57 € |
|
Frais supposés (0,35 %) |
0 € |
- 12,11 € |
|
Montant net indicatif |
1 398,96 € |
1 597,19 € |
Dans cet exemple, le travailleur reçoit environ 14 % de plus en net avec des warrants qu'avec une prime classique d'un même montant brut.
La différence réelle dépend notamment de la situation fiscale personnelle, de la valeur des warrants, des frais éventuels et des conditions du plan.
Attention : ce calcul est purement illustratif. Il repose sur un taux de précompte professionnel supposé et ne tient pas compte de toutes les conséquences fiscales possibles ni du coût total pour l'employeur. Une simulation personnalisée auprès d'un secrétariat social ou d'un expert-comptable permet d'obtenir une estimation plus précise.
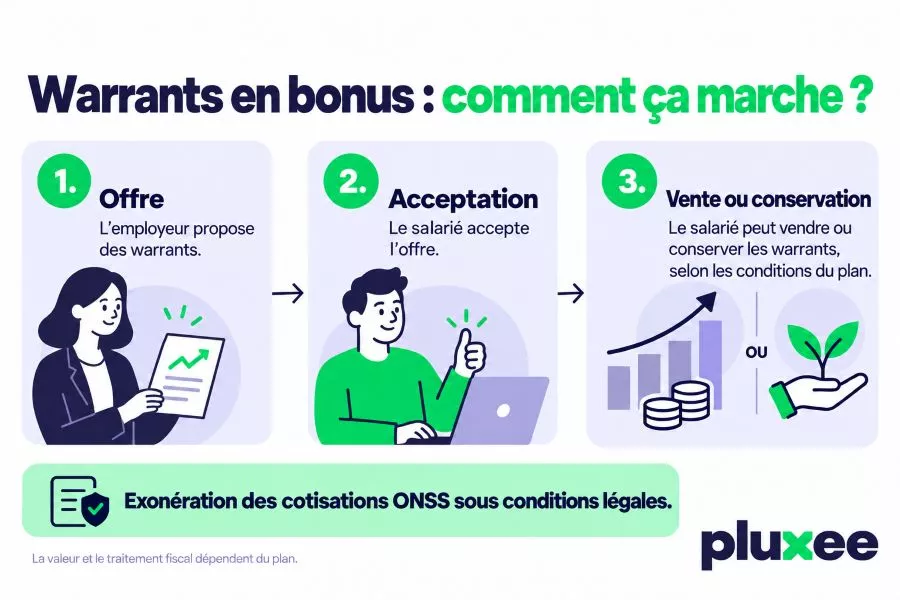
Comment fonctionnent les warrants en pratique ?
Un plan de warrants est généralement mis en place avec l'aide d'un établissement financier ou d'un secrétariat social spécialisé.
Le processus comprend habituellement cinq étapes :
- L'offre : l'employeur propose des warrants au collaborateur concerné.
- L'acceptation : le travailleur décide d'accepter ou non l'offre. Pour bénéficier du régime fiscal prévu par la loi du 26 mars 1999, l'acceptation écrite dans les 60 jours suivant l'offre constitue une condition importante.
- L'attribution : les warrants sont attribués conformément aux modalités du plan.
- La vente ou la conservation : le travailleur peut vendre les warrants dès que les conditions le permettent ou choisir de les conserver.
- Le traitement fiscal : l'avantage imposable est traité conformément aux règles fiscales et salariales applicables.
Une vente rapide permet généralement de limiter l'exposition aux fluctuations des marchés financiers. Le montant obtenu peut néanmoins différer de la valeur des warrants au moment de leur attribution.
Les warrants sont-ils un avantage extralégal ?
Les warrants peuvent faire partie d'un ensemble plus large d'avantages extralégaux. Ils sont principalement utilisés comme forme de rémunération variable, notamment pour récompenser les performances ou les résultats obtenus par certains collaborateurs.
Ils se distinguent ainsi des chèques-repas et des écochèques, qui visent à soutenir le pouvoir d'achat des travailleurs pour des dépenses spécifiques.
Les employeurs peuvent combiner différents avantages afin d'adapter leur politique de rémunération au budget disponible et aux besoins de leurs équipes.
Pour découvrir les autres possibilités, consultez notre sélection des 15 avantages extralégaux les plus populaires en Belgique.
Quels sont les inconvénients et les limites des warrants ?
Malgré leurs avantages fiscaux, les warrants présentent plusieurs points d'attention.
1. Le risque de fluctuations boursières : La valeur des warrants peut augmenter ou diminuer. Les travailleurs qui les conservent restent exposés aux mouvements des marchés financiers. Même en cas de vente rapide, une variation de valeur reste possible.
2. L'impact sur les droits sociaux : Les warrants exonérés de cotisations ONSS ne sont pas pris en compte comme une rémunération ordinaire soumise à cotisations pour la constitution de la pension légale. Des règles spécifiques s'appliquent au pécule de vacances et aux autres droits liés à la rémunération.
3. Les démarches administratives et les frais : La mise en place d'un plan de warrants nécessite une gestion juridique, fiscale et administrative adaptée. Les établissements financiers ou les prestataires spécialisés peuvent facturer certains frais.
4. Le respect des conditions légales : Les avantages fiscaux ne s'appliquent que lorsque le plan respecte la réglementation en vigueur. Une vérification préalable auprès d'un secrétariat social ou d'un expert-comptable est donc importante.
Questions fréquentes sur les warrants et les options sur actions
Les warrants sont-ils plus avantageux qu'une prime classique ?
Les warrants peuvent permettre d'obtenir un montant net plus élevé qu'une prime classique, car ils peuvent être exonérés des cotisations ONSS ordinaires sous certaines conditions. L'avantage réel dépend de la fiscalité applicable, des frais éventuels et de la valeur des warrants.
Les warrants sont-ils imposables en Belgique ?
Oui. L'avantage reçu par un travailleur dans le cadre d'un plan d'options sur actions admissible est en principe imposable au titre des revenus professionnels.
Depuis le 1er janvier 2026, la Belgique applique également une taxe générale sur les plus-values réalisées sur certains actifs financiers, notamment les options et autres produits dérivés. Les plus-values imposables sont généralement soumises à un taux de 10 %, avec une exonération annuelle sous certaines conditions.
Le traitement fiscal précis dépend du type de warrant, de l'opération de vente et de la situation personnelle du contribuable.
Des informations complémentaires sont disponibles sur le site officiel du SPF Finances consacré à la taxe sur les plus-values.
Un travailleur peut-il vendre immédiatement ses warrants ?
Certains plans permettent de vendre les warrants peu après leur attribution. Le délai exact dépend des conditions du plan et de l'établissement financier concerné.
Les warrants sont-ils pris en compte pour la pension ou le pécule de vacances ?
Les warrants exonérés de cotisations ONSS ne sont en principe pas considérés comme une rémunération ordinaire soumise à cotisations pour la constitution de la pension légale. Leur impact sur le pécule de vacances et les autres droits liés à la rémunération doit être examiné séparément.
Quelle est la différence entre les warrants et les chèques-repas ?
Les warrants sont des instruments financiers pouvant être attribués sous forme de bonus variable. Les chèques-repas sont des avantages extralégaux destinés à l'achat de repas et de produits alimentaires.
Ces deux solutions répondent à des objectifs différents et sont soumises à des règles fiscales distinctes. Pour mieux comprendre leur impact sur le pouvoir d'achat, découvrez notre comparaison entre les chèques-repas et une augmentation salariale.