Prime pouvoir d'achat : montants et conditions par commission paritaire
La prime pouvoir d'achat de 2023 était une mesure exceptionnelle permettant aux employeurs belges de soutenir le pouvoir d'achat de leurs travailleurs grâce à des chèques consommation. Selon les résultats de l'entreprise et les accords sectoriels, elle pouvait atteindre 750 € par travailleur. Mais les chèques consommation existent-ils encore en 2026 ? Retour sur les règles, les conditions d'octroi et les montants prévus par commission paritaire.
Mis à jour en octobre 2026
Qu'est-ce que la prime pouvoir d'achat et les chèques consommation ?
Les chèques consommation sont des titres utilisés en Belgique pour soutenir le pouvoir d'achat des travailleurs et encourager les dépenses auprès de certains commerçants. Ils avaient notamment été introduits pendant la crise sanitaire pour soutenir les secteurs touchés.
En 2023, ce dispositif a été réutilisé pour la prime pouvoir d'achat, un avantage exceptionnel destiné aux travailleurs d'entreprises ayant enregistré de bons ou d'exceptionnellement bons résultats en 2022.
La prime était attribuée sous forme de chèques consommation papier ou électroniques. Ceux-ci pouvaient servir à acheter des repas, des aliments prêts à être consommés ainsi que certains produits et services écologiques.
Les montants et les conditions d'octroi étaient fixés par des accords sectoriels ou d'entreprise. La prime pouvait donc varier d'une commission paritaire à l'autre, mais aussi entre entreprises d'un même secteur.
Les chèques consommation et la prime pouvoir d'achat existent-ils encore en 2026 ?
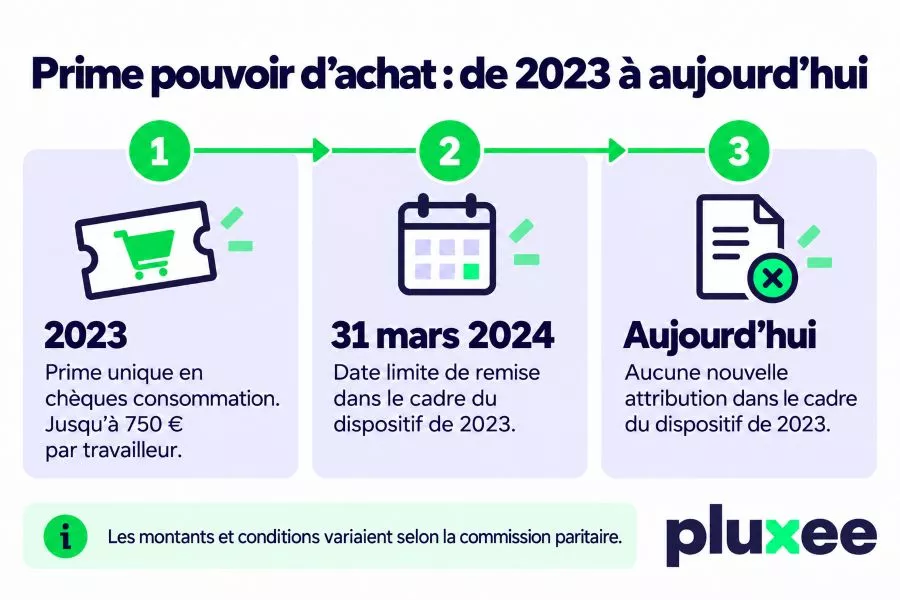
La prime pouvoir d'achat ne peut plus être octroyée en 2026 dans le cadre du dispositif exceptionnel de 2023. Les délais légaux prévus pour son attribution et sa distribution sont expirés.
Voici les principales dates à retenir :
- 31 décembre 2023 : date limite à laquelle le droit à la prime devait avoir été établi et formalisé dans une convention.
- 31 mars 2024 : dernière date possible pour la distribution effective de la prime.
- 31 décembre 2024 : date limite de validité initiale des chèques papier octroyés dans le cadre de cette prime.
Une procédure de réactivation temporaire des chèques expirés existait sous certaines conditions.
Le dispositif de 2023 ne constitue donc pas un système de bonus permanent en 2026. Les anciens accords sectoriels restent néanmoins utiles pour vérifier les droits dont les travailleurs pouvaient bénéficier à l'époque.
Quel était le montant de la prime pouvoir d'achat en 2023 ?
Le montant maximal de la prime pouvoir d'achat était de 750 € par travailleur. Le montant effectivement octroyé dépendait des résultats financiers de l'entreprise et des accords applicables.
Dans le cadre des conventions collectives sectorielles, les plafonds suivants étaient prévus :
|
Résultats de l'entreprise en 2022 |
Prime maximale |
|
Bénéfices élevés |
500 € |
|
Bénéfices exceptionnellement élevés |
750 € |
La définition des bénéfices élevés ou exceptionnellement élevés était précisée dans la convention collective de travail (CCT) du secteur concerné.
Certaines commissions paritaires utilisaient le bénéfice ou sa progression comme critère. D'autres s'appuyaient sur des indicateurs financiers tels que :
- Le ROA, ou rendement des actifs.
- L'EBITDA, qui mesure le résultat avant intérêts, impôts, dépréciations et amortissements.
- Le résultat d'exploitation de l'entreprise.
Sous certaines conditions, un employeur pouvait également accorder un supplément à la prime sectorielle. Le montant total ne pouvait toutefois pas dépasser 750 € par travailleur.
Prime pouvoir d'achat par commission paritaire : montants et conditions en 2023
Les accords sectoriels jouaient un rôle essentiel dans l'attribution de la prime pouvoir d'achat.
Le tableau suivant reprend les montants historiques prévus dans plusieurs commissions paritaires belges. Il concerne exclusivement la prime pouvoir d'achat de 2023, et non les avantages sectoriels actuellement applicables.
Tableau récapitulatif des montants par commission paritaire
|
Commission paritaire |
Secteur |
Prime pouvoir d'achat 2023 |
|
CP 200 |
Employés |
125 à 375 € |
|
CP 124 |
Construction |
250 à 750 € |
|
CP 116/207 |
Industrie chimique |
350 € |
|
CP 105/224 |
Métaux non ferreux |
250 à 750 € |
|
CP 118/220 |
Industrie alimentaire |
250 à 251 € |
|
CP 139 |
Batellerie |
500 à 750 € |
|
CP 315.02 |
Compagnies aériennes |
500 à 750 € |
|
CP 323 |
Gestion d'immeubles et personnel domestique |
200 à 400 € |
|
CP 106.02 |
Industrie du béton |
250 à 750 € |
|
CP 149.01 |
Électriciens |
250 à 750 € |
|
CP 149.04 |
Commerce du métal |
250 à 750 € |
|
CP 112 |
Garages |
200 à 400 € |
|
CP 121 |
Nettoyage |
Jusqu'à 250 € |
|
CP 320 |
Pompes funèbres |
125 à 250 € |
|
CP 209 |
Employés des fabrications métalliques |
200 à 750 € |
|
CP 202/311/312 |
Commerce alimentaire et grandes entreprises de vente au détail |
75 à 750 € |
|
CP 306 |
Assurances |
100 à 750 € |
|
CP 140.03 |
Transport routier et logistique |
200 à 750 € |
|
CP 125.01/02/03 |
Secteur du bois |
250 à 500 € |
|
CP 340 |
Technologies orthopédiques |
150 à 250 € |
Ces montants sont historiques et dépendent des CCT applicables. Des conditions particulières et des exceptions pouvaient modifier le droit individuel à la prime.
CP 200 : prime pouvoir d'achat pour les employés
Au sein de la commission paritaire auxiliaire pour employés (CP 200), le montant de la prime dépendait de la progression du bénéfice de l'entreprise.
L'accord sectoriel prévoyait :
- 125 € si le bénéfice de 2022 dépassait d'au moins 25 % la moyenne des trois exercices comptables clôturés précédents.
- 250 € si la progression atteignait au moins 50 %.
- 375 € si le bénéfice avait au moins doublé par rapport à cette moyenne.
L'entreprise devait respecter les conditions fixées par la CCT sectorielle. Ces montants concernaient uniquement la prime exceptionnelle de 2023.
CP 124 : prime pouvoir d'achat dans la construction
Dans le secteur de la construction (CP 124), le montant dépendait des résultats financiers enregistrés en 2022.
Les accords prévoyaient :
- 250 € pour une hausse du bénéfice d'au moins 15 %.
- 500 € pour une hausse d'au moins 25 %.
- 750 € pour les entreprises répondant aux critères de bénéfices exceptionnellement élevés.
Le calcul reposait sur la période de référence et les conditions définies dans la convention sectorielle.
CP 116 et CP 207 : industrie chimique
Dans l'industrie chimique, une prime pouvoir d'achat de 350 € était prévue pour certains travailleurs.
Son attribution dépendait des résultats financiers de l'entreprise, notamment du résultat d'exploitation et du rendement des actifs (ROA).
Les critères sectoriels faisaient référence aux résultats de 2022 et au ROA moyen des six années précédentes.
Les conditions exactes variaient selon la commission paritaire concernée.
CP 105 et CP 224 : métaux non ferreux
Pour les ouvriers et employés de l'industrie des métaux non ferreux, la prime était déterminée en comparant le bénéfice d'exploitation de 2022 à la moyenne des années 2019, 2020 et 2021.
|
Écart par rapport à la moyenne |
Prime |
|
Moins de 5 % |
250 € |
|
De 5 % à moins de 10 % |
300 € |
|
De 10 % à moins de 20 % |
500 € |
|
De 20 % à 30 % inclus |
600 € |
|
Plus de 30 % |
750 € |
L'entreprise devait également avoir enregistré un résultat d'exploitation positif conformément aux conditions de l'accord sectoriel.
CP 118 et CP 220 : industrie alimentaire
Dans l'industrie alimentaire, les accords prévoyaient des montants spécifiques pour les ouvriers (CP 118) et les employés (CP 220) :
- 250 € pour les entreprises ayant réalisé des bénéfices élevés en 2022.
- 251 € pour celles ayant enregistré des bénéfices exceptionnellement élevés.
Les accords historiques faisaient notamment référence à la situation des travailleurs présents dans l'entreprise au 28 septembre 2023.
CP 139 : batellerie
Dans le secteur de la batellerie, une prime était prévue pour les entreprises ayant enregistré des bénéfices élevés ou exceptionnellement élevés en 2022.
Deux montants étaient fixés :
- 500 € en cas de bénéfices élevés.
- 750 € en cas de bénéfices exceptionnellement élevés.
Des conditions supplémentaires pouvaient s'appliquer selon le sous-secteur, notamment concernant la définition du bénéfice de l'entreprise.
CP 315.02 : compagnies aériennes
Pour les compagnies aériennes, l'EBITDA constituait un indicateur important dans le calcul de la prime.
Une prime de 500 € était prévue lorsque l'EBITDA de l'exercice concerné était positif.
Le montant pouvait atteindre 750 € lorsque l'EBITDA dépassait de plus de 25 % la moyenne des exercices 2017, 2018 et 2019.
Le montant total des primes était limité à 50 % de l'EBITDA. En cas de dépassement, une réduction proportionnelle devait être appliquée.
CP 323 : gestion d'immeubles et personnel domestique
La CP 323 prévoyait deux montants principaux :
- 200 € lorsque le bénéfice d'exploitation de 2022 était positif et atteignait au moins la moyenne de 2019 à 2021.
- 400 € lorsque ce bénéfice dépassait cette moyenne d'au moins 50 %.
La prime était calculée proportionnellement au régime de travail et à la période d'occupation concernée.
CP 106.02 : industrie du béton
Dans l'industrie du béton, le montant dépendait de l'évolution des bénéfices.
Les montants prévus étaient :
- 250 € pour une augmentation d'au moins 15 % par rapport à la moyenne de référence.
- 500 € pour une augmentation d'au moins 25 %.
- 750 € en cas de bénéfices exceptionnellement élevés selon les critères sectoriels.
Pour le calcul de la moyenne, seuls les exercices comptables bénéficiaires étaient pris en compte, conformément aux conditions de l'accord.
CP 149.01 : électriciens
Dans le secteur des électriciens, de l'installation et de la distribution, trois montants étaient prévus :
|
Augmentation du résultat d'exploitation en 2022 |
Prime |
|
Au moins 15 % |
250 € |
|
Au moins 25 % |
500 € |
|
Au moins 50 % |
750 € |
Le résultat de 2022 était comparé à la moyenne de la période 2019-2021.
Le montant total des primes ne pouvait pas dépasser 15 % du bénéfice d'exploitation de 2022. En cas de dépassement, le montant disponible était réparti proportionnellement.
CP 149.04 : commerce du métal
Dans le commerce du métal, la prime était calculée en fonction de l'augmentation du résultat d'exploitation de 2022 par rapport à la moyenne de 2017 à 2021.
Les montants variaient de 250 à 750 € :
- Augmentation de 15 % : 250 €.
- Augmentation de 30 % : 375 €.
- Augmentation de 50 % : 500 €.
- Augmentation de 75 % : 750 €.
La CCT prévoyait également des conditions relatives à la période de référence et aux prestations effectives.
CP 112 : garages
Dans le secteur des garages, la prime dépendait de la progression du résultat d'exploitation.
Les montants étaient les suivants :
- 200 € pour une augmentation d'au moins 10 %.
- 250 € pour une augmentation d'au moins 25 %.
- 400 € pour une augmentation d'au moins 50 %.
La comparaison était effectuée avec le résultat moyen de la période 2017-2021.
CP 121 : nettoyage
Dans le secteur du nettoyage, une prime pouvoir d'achat pouvant atteindre 250 € était prévue par l'intermédiaire du Fonds social.
Pour un travailleur à temps plein, le montant tenait compte des prestations effectives et assimilées au cours de la période de référence allant du 1er janvier au 31 décembre 2022.
Des conditions relatives à la présence du travailleur dans l'entreprise à une date déterminée étaient également prévues.
CP 320 : pompes funèbres
Dans le secteur des pompes funèbres, deux montants étaient prévus :
- 125 € en cas de bénéfices élevés.
- 250 € en cas de bénéfices exceptionnellement élevés.
La prime était calculée proportionnellement à la durée contractuelle du travail et à la période d'occupation.
Des conditions particulières s'appliquaient également à certaines catégories de travailleurs, notamment les étudiants et les intérimaires.
CP 209 : employés des fabrications métalliques
Pour les employés des fabrications métalliques, une prime minimale de 200 € était prévue lorsque l'entreprise atteignait le seuil de rendement des actifs (ROA) requis.
Des montants supérieurs pouvaient s'appliquer selon l'évolution des bénéfices :
- 350 € pour une hausse d'au moins 15 %.
- 500 € pour une hausse d'au moins 25 %.
- 750 € pour une hausse d'au moins 50 %.
Les chiffres de référence étaient déterminés selon les critères de la CCT sectorielle.
CP 202, CP 311 et CP 312 : commerce alimentaire et grandes entreprises de vente au détail
Dans les entreprises concernées du commerce alimentaire et de la grande distribution, la prime était calculée en fonction du rapport entre le bénéfice d'exploitation et le chiffre d'affaires de 2022.
|
Bénéfice d'exploitation en pourcentage du chiffre d'affaires |
Prime |
|
Plus de 0 % et moins de 0,5 % |
75 € |
|
De 0,5 % à moins de 1 % |
100 € |
|
De 1 % à moins de 2 % |
200 € |
|
De 2 % à moins de 3 % |
275 € |
|
De 3 % à moins de 4 % |
350 € |
|
De 4 % à moins de 5 % |
400 € |
|
De 5 % à moins de 6 % |
450 € |
|
De 6 % à moins de 7 % |
500 € |
|
À partir de 7 % |
750 € |
Le dispositif prévoyait également des conditions d'occupation particulières et une période de référence allant du 1er novembre 2022 au 31 octobre 2023.
Pour les travailleurs à temps partiel, le montant était calculé proportionnellement.
CP 306 et CP 307 : secteur des assurances
Au sein de la CP 306, une prime pouvoir d'achat allant de 100 à 750 € était prévue en fonction des résultats financiers de l'entreprise en 2022.
Dans la CP 307, qui couvre le courtage et les agences d'assurances, les partenaires sociaux avaient formulé une recommandation non contraignante.
Les entreprises ayant réalisé des bénéfices élevés ou exceptionnellement élevés pouvaient accorder volontairement des chèques consommation, dans le respect des plafonds légaux.
Cette recommandation ne constituait donc pas une obligation sectorielle générale.
CP 140.03 : transport routier et logistique
Pour les travailleurs du transport routier et de la logistique pour compte de tiers, une prime comprise entre 200 et 750 € était prévue.
Les accords sectoriels comportaient des conditions concernant le personnel roulant et non roulant.
La période de référence s'étendait du 1er novembre 2022 au 31 octobre 2023.
CP 140.02 : transport et logistique
Dans la CP 140.02, les montants dépendaient du rendement financier de l'entreprise.
La prime pouvait atteindre :
- 125 € lorsque le premier seuil de rentabilité était atteint.
- 250 € lorsque le seuil supérieur était atteint.
- 375 € en cas de bénéfices exceptionnellement élevés.
Le calcul reposait sur le rapport entre le résultat d'exploitation et le total du bilan, comparé aux chiffres de la période 2019-2021.
CP 125.01, CP 125.02 et CP 125.03 : secteur du bois
Des dispositifs sectoriels comparables étaient prévus pour l'exploitation forestière, les scieries et le commerce du bois.
Les montants étaient les suivants :
- 250 € en cas de bénéfices élevés.
- 500 € en cas de bénéfices exceptionnellement élevés.
Les CCT sectorielles avaient un caractère supplétif. Les entreprises ayant conclu dans les délais une CCT d'entreprise plus favorable pouvaient appliquer celle-ci dans le respect des conditions prévues.
Les accords sectoriels prévoyaient une commande avant la fin de 2023 et un versement au plus tard le 31 janvier 2024.
CP 340 : technologies orthopédiques
Dans le secteur des technologies orthopédiques, le montant de la prime dépendait du rapport entre le résultat d'exploitation et le chiffre d'affaires, ou d'un indicateur financier comparable.
Trois montants étaient prévus :
- 150 € à partir d'un premier seuil de 10 %.
- 200 € à partir de 15 %.
- 250 € à partir de 20 %.
La prime était calculée proportionnellement pour les travailleurs à temps partiel.
Le montant total des primes était également limité à une certaine part du bénéfice d'exploitation.
Autres commissions paritaires concernées
D'autres commissions paritaires avaient également conclu des accords spécifiques en 2023.
|
Commission paritaire |
Secteur |
Principales dispositions historiques |
|
CP 102.06 |
Carrières de gravier et de sable |
500 ou 750 € |
|
CP 102.08 |
Carrières et scieries de marbre |
500 ou 501 € |
|
CP 102.09 |
Certaines carrières de calcaire et fours à chaux |
500 ou 501 € |
|
CP 114 |
Industrie des briques |
350 ou 351 € |
|
CP 119 |
Commerce alimentaire |
Conditions sectorielles à vérifier |
|
CP 127 |
Commerce des carburants |
CCT sectorielle relative à la prime exceptionnelle |
|
CP 136 |
Transformation du papier et du carton |
Accord sectoriel ou dispositif complémentaire d'entreprise |
|
CP 140.04 |
Assistance en escale dans les aéroports |
200 à 750 € |
|
CP 140.05 |
Entreprises de déménagement |
200 à 250 € |
|
CP 143 |
Pêche maritime |
500 ou 750 € |
|
CP 149.02 |
Carrosserie |
200 à 450 € |
|
CP 219 |
Contrôle technique |
400 ou 600 € |
|
CP 226 |
Commerce international, transport et logistique |
Selon la progression des bénéfices |
|
CP 228 |
Industrie des cuirs et peaux |
50 à 101 € |
|
CP 126 |
Ameublement et transformation du bois |
Chèques consommation électroniques selon les accords sectoriels |
Dans ces secteurs également, les résultats de l'entreprise, la période de référence, l'occupation du travailleur et les modalités de versement pouvaient influencer le droit à la prime.
La CCT d'origine reste la référence déterminante pour établir le droit individuel d'un travailleur et le montant applicable.
Infographie : prime pouvoir d'achat et chèques consommation en Belgique, avec le plafond de 750 €, la date limite du 31 mars 2024 et la situation actuelle.
Quelles étaient les conditions d'octroi de la prime pouvoir d'achat ?
La prime exceptionnelle de 2023 pouvait être accordée uniquement si les conditions légales et sectorielles étaient remplies.
Résultats financiers de l'entreprise
L'entreprise devait satisfaire aux critères financiers prévus dans l'accord applicable. Ceux-ci étaient généralement liés aux bénéfices élevés ou exceptionnellement élevés réalisés en 2022.
Convention sectorielle ou accord d'entreprise
L'octroi devait être prévu par une convention collective de travail sectorielle ou d'entreprise.
Dans certaines situations, notamment lorsqu'une CCT ne pouvait pas être conclue, une convention individuelle écrite était possible.
Conditions applicables aux travailleurs
La CCT pouvait imposer des conditions relatives :
- À l'ancienneté.
- À la période de référence.
- À la présence du travailleur dans l'entreprise à une date déterminée.
- Aux prestations effectuées ou assimilées.
Travail à temps partiel
Dans plusieurs secteurs, le montant de la prime était calculé proportionnellement au régime de travail.
La méthode exacte dépendait des dispositions de la CCT applicable.
Délais légaux
Le droit à la prime devait être établi au plus tard le 31 décembre 2023.
Une disposition transitoire permettait ensuite de distribuer effectivement les chèques jusqu'au 31 mars 2024.
Que pouvait-on acheter avec les chèques consommation ?
Les chèques consommation attribués dans le cadre de la prime pouvoir d'achat pouvaient être utilisés pour certaines dépenses déterminées par la réglementation.
Les achats autorisés comprenaient notamment :
- Les repas et aliments prêts à être consommés.
- Les produits et services écologiques figurant sur la liste applicable du Conseil national du Travail (CNT).
Les chèques ne pouvaient pas être échangés, totalement ou partiellement, contre de l'argent.
Leur durée de validité était limitée. Une procédure de réactivation des titres expirés existait sous certaines conditions auprès de l'émetteur.
Les chèques consommation et les écochèques n'étaient donc pas identiques, même si tous deux pouvaient être utilisés pour certains achats durables.
La prime pouvoir d'achat était-elle imposable en Belgique ?
La prime pouvoir d'achat de 2023 bénéficiait d'un régime social et fiscal particulier.
Lorsque toutes les conditions légales étaient respectées :
- Le travailleur était exonéré des cotisations ordinaires de sécurité sociale sur la prime.
- L'avantage était en principe exonéré de l'impôt des personnes physiques.
- L'employeur devait payer une cotisation patronale spéciale de 16,5 %.
La prime ne pouvait pas remplacer un élément de rémunération existant, une autre prime ou un avantage déjà accordé.
Lorsque les conditions n'étaient pas respectées, elle pouvait être considérée comme une rémunération ordinaire, avec les conséquences sociales et fiscales correspondantes.
Les modalités officielles, les conditions d'exonération et les délais figurent dans les instructions administratives de l'Office national de sécurité sociale (ONSS) consacrées à la prime pouvoir d'achat.
Quelles alternatives à la prime pouvoir d'achat existent en 2026 ?
Même si la prime pouvoir d'achat de 2023 était temporaire, les employeurs disposent d'autres avantages extralégaux pour soutenir le pouvoir d'achat de leurs collaborateurs.
Les chèques-repas et les écochèques font notamment partie des possibilités. Chaque dispositif possède ses propres règles d'octroi et conditions fiscales.
Pour connaître les accords sectoriels actuels concernant les chèques-repas, Pluxee propose un aperçu des dispositions applicables par commission paritaire en 2026.
Les employeurs souhaitant offrir un budget supplémentaire pour des achats durables peuvent également consulter les conditions et les possibilités de Pluxee Eco.
Questions fréquentes sur la prime pouvoir d'achat et les chèques consommation
Un employeur peut-il encore accorder une prime pouvoir d'achat en 2026 ?
Pas dans le cadre du dispositif exceptionnel de 2023. Cette mesure prévoyait des conditions précises et des délais légaux. La date limite pour la distribution effective des chèques était fixée au 31 mars 2024.
Quel était le montant maximal de la prime pouvoir d'achat ?
Le plafond légal était de 750 € par travailleur.
Dans les accords sectoriels, les entreprises ayant réalisé des bénéfices élevés pouvaient octroyer jusqu'à 500 €. Ce plafond atteignait 750 € pour les entreprises ayant réalisé des bénéfices exceptionnellement élevés, sous réserve des conditions prévues.
Les travailleurs à temps partiel pouvaient-ils recevoir une prime pouvoir d'achat ?
Oui, dans plusieurs secteurs. Le montant était souvent calculé proportionnellement à la durée du travail ou aux prestations effectuées pendant la période de référence.
Les modalités exactes dépendaient de la CCT sectorielle.
Les chèques consommation étaient-ils identiques aux écochèques ?
Non. Il s'agissait de deux dispositifs distincts.
La prime pouvoir d'achat était attribuée sous forme de chèques consommation, utilisables notamment pour l'alimentation et certains achats écologiques.
Les écochèques relèvent d'un régime spécifique et sont destinés aux produits et services durables autorisés.
Comment vérifier si un travailleur avait droit à la prime pouvoir d'achat ?
Le droit à la prime de 2023 dépendait des accords sectoriels ou d'entreprise applicables.
Pour vérifier une situation individuelle, il fallait notamment tenir compte :
- De la commission paritaire de l'employeur.
- Des résultats financiers de l'entreprise en 2022.
- Des conditions d'ancienneté et d'occupation.
- De la période de référence prévue dans la CCT.
L'accord applicable à l'époque reste la principale source pour établir si la prime était due et en déterminer le montant.