Mobiliteitsbudget berekenen: hoe bepaal je het juiste bedrag in 2026?
Het mobiliteitsbudget wordt in 2026 berekend op basis van de jaarlijkse kost van de bedrijfswagen die de werknemer inruilt of waarop de werknemer recht heeft. Werkgevers kunnen kiezen tussen de werkelijke kosten, ook wel TCO genoemd, en de forfaitaire methode. Het bedrag moet binnen de wettelijke grenzen blijven en mag niet hoger zijn dan één vijfde van het totale brutoloon van de werknemer.
Hoe bereken je het mobiliteitsbudget?
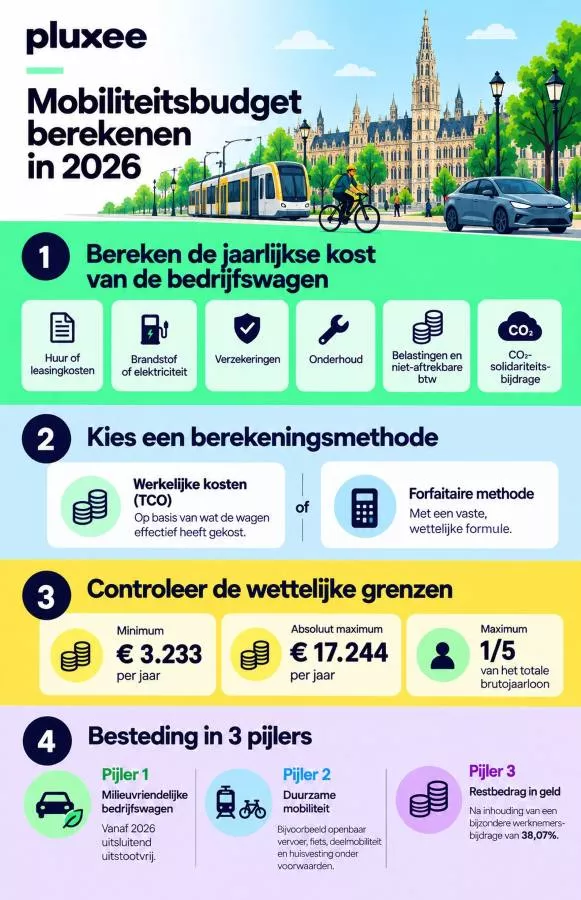
Het mobiliteitsbudget is gelijk aan wat de bedrijfswagen jou als werkgever per jaar kost. Om die kost te bepalen, kies je tussen twee officiële methodes:
- De werkelijke kosten (TCO): je kijkt naar wat de wagen je effectief heeft gekost.
- De forfaitaire methode: je rekent met een vaste, wettelijke formule.
Welke methode je kiest, heeft rechtstreeks invloed op het bedrag. Daarom zetten we ze hieronder naast elkaar.
Methode 1: berekening op basis van werkelijke kosten of TCO
Bij de methode op basis van werkelijke kosten draait alles om de TCO, ofwel Total Cost of Ownership. Dat is de totale jaarlijkse kost die de werkgever draagt voor de bedrijfswagen.
Denk bijvoorbeeld aan:
- huur- of leasingkosten;
- brandstof of elektriciteit;
- verzekeringen;
- onderhoud;
- belastingen en niet-aftrekbare btw;
- de CO₂-solidariteitsbijdrage;
- bepaalde andere kosten die rechtstreeks met de wagen verbonden zijn.
Volgens Circulaire 2024/C/16 van de FOD Financiën wordt bij de werkelijke-kostenmethode voor een wagen die eigendom is van de werkgever een jaarlijkse afschrijving van 20% van de kostprijs opgenomen. Verkeersboetes mogen niet worden meegerekend.
De berekening gebeurt normaal op basis van de gemiddelde jaarlijkse bruto kostprijs van de laatste vier jaar. Was de wagen korter ter beschikking, dan wordt de volledige beschikbare periode gebruikt.
Voorbeeld: mobiliteitsbudget berekenen op basis van TCO
Stel: je salesmanager rijdt al vier jaar met dezelfde bedrijfswagen. Zo zien de jaarlijkse kosten eruit:
| Jaar | Totale jaarlijkse kost bedrijfswagen |
| Jaar 1 | €8.000 |
| Jaar 2 | €10.500 |
| Jaar 3 | €9.200 |
| Jaar 4 | €8.800 |
| Gemiddelde jaarlijkse kost | €9.125 |
De TCO van deze wagen is dus € 9.125 per jaar. Of dat ook het definitieve budget wordt, hangt af van de wettelijke grenzen. Dat bekijken we verderop met hetzelfde voorbeeld.
Methode 2: de forfaitaire berekeningsmethode
Geen zin om voor elke werknemer een volledige kostengeschiedenis uit te pluizen? De wet voorziet ook een forfaitaire berekening van het mobiliteitsbudget.
Die methode bestaat uit twee delen:
- een vaste component;
- een variabele component.
Hoe de vaste component wordt berekend, hangt af van de financiering van de wagen.
Bij huur of leasing tellen onder meer de jaarlijkse lease- of huurkost, bepaalde bijkomende kosten, niet-aftrekbare btw en de CO₂-solidariteitsbijdrage mee. Bij eigendom of financiële leasing vertrekt de vaste component van 25% van de cataloguswaarde, inclusief de belasting op het niet-aftrekbare deel van die waarde, aangevuld met de CO₂-solidariteitsbijdrage.
Daarboven komt een variabele component voor woon-werkverkeer en een forfaitair aantal privékilometers. Brandstof of elektriciteit telt mee als die kosten niet al in de huur- of leaseprijs zitten. Een eigen bijdrage van de werknemer voor privégebruik wordt van het mobiliteitsbudget afgetrokken.
TCO of forfait: welke methode kies je?
Geen van beide methodes is automatisch beter. Ze werken gewoon anders.
| Werkelijke kosten (TCO) | Forfaitaire methode | |
| Basis | Wat de wagen je effectief kost | Een vaste, wettelijke formule |
| Wat heb je nodig? | Kostengegevens van de laatste vier jaar | De financieringswijze en de woon-werkafstand |
| Administratie | Meer detail en opzoekwerk | Eenvoudiger en gestandaardiseerd |
| Kan geschikt zijn als… | je betrouwbare kostendata bijhoudt | je die data niet (volledig) hebt |
Goed om te weten:
- Je keuze geldt drie jaar en pas je in principe toe op al je werknemers. Wil je overschakelen? Dan wacht je tot die drie jaar voorbij zijn.
- Heb je geen werkelijke kosten om op terug te vallen? Bijvoorbeeld bij een nieuwe werknemer, een functiewijziging of iemand die nog geen bedrijfswagen had? Dan gebruik je verplicht de forfaitaire methode. De regel van dezelfde methode voor iedereen vervalt dan.
Wat is het minimum en maximum van het mobiliteitsbudget in 2026?
Ook als de berekening een heel laag of heel hoog bedrag oplevert, gelden wettelijke grenzen.
| Grens in 2026 | Bedrag |
| Minimum mobiliteitsbudget | €3.233 per jaar |
| Absoluut maximum mobiliteitsbudget | €17.244 per jaar |
| Persoonlijk maximum | 1/5 van het totale brutojaarloon |
De 1/5-regel is belangrijk. Het absolute plafond van €17.244 betekent dus niet dat elke werknemer tot dat bedrag kan krijgen. Is één vijfde van het totale brutoloon lager, dan geldt dat lagere bedrag als maximum.
Hoe werkt de grens van één vijfde van het brutojaarloon?
Het mobiliteitsbudget mag niet hoger zijn dan één vijfde van het totale brutojaarloon van de werknemer. Is die grens lager dan de berekende TCO, dan wordt het mobiliteitsbudget tot dat lagere bedrag beperkt.
- De salesmanager uit het vorige voorbeeld heeft een totaal brutojaarloon van € 40.000. Eén vijfde daarvan is € 8.000. Hoewel de berekende TCO € 9.125 bedraagt, wordt het mobiliteitsbudget beperkt tot € 8.000.
- Een andere werknemer heeft een totaal brutojaarloon van € 60.000 en een berekende TCO van € 13.000. Eén vijfde van het brutojaarloon is € 12.000. Het mobiliteitsbudget wordt daarom beperkt tot € 12.000.
Worden de bedragen van het mobiliteitsbudget geïndexeerd?
Volgens het Belgische mobiliteitsbudget worden de wettelijke minimum- en maximumbedragen jaarlijks geïndexeerd. Voor 2026 bedragen die grenzen €3.233 minimum en €17.244 maximum per kalenderjaar.
Dat staat los van het individuele mobiliteitsbudget van een werknemer. Dat budget wordt niet automatisch elk jaar volgens hetzelfde mechanisme geïndexeerd. Het is dus belangrijk om de indexering van de wettelijke grenzen niet te verwarren met een automatische verhoging van het persoonlijke mobiliteitsbudget.
Wat gebeurt er met een ongebruikt mobiliteitsbudget?
Een werknemer kan het mobiliteitsbudget besteden binnen drie pijlers:
- Pijler 1: een milieuvriendelijke bedrijfswagen. Voor nieuwe keuzes vanaf 1 januari 2026 moet die volledig uitstootvrij zijn.
- Pijler 2: duurzame mobiliteit, zoals openbaar vervoer, een gewone of elektrische fiets en deelmobiliteit. Onder bepaalde voorwaarden komen ook huisvestingskosten in aanmerking.
- Pijler 3: het bedrag dat na de bestedingen in pijler 1 en pijler 2 overblijft, wordt in geld uitbetaald na inhouding van een bijzondere werknemersbijdrage.
Het ongebruikte budget gaat dus niet verloren. Op het saldo wordt wel een bijzondere werknemersbijdrage van 38,07% ingehouden. Hoe de werknemer het budget verdeelt over de verschillende pijlers, kan een belangrijke invloed hebben op wat die uiteindelijk overhoudt. Lees daarom ook hoe het mobiliteitsbudget kan helpen om meer uit het nettoloon te halen.
Meer weten over hoe je duurzame mobiliteit eenvoudig organiseert? Download de Pluxee Mobility-gids.
Checklist voor werkgevers vóór je het bedrag vastlegt
Een correcte berekening is slechts één onderdeel van de invoering. Werkgevers moeten ook bepalen welke keuzes ze beschikbaar maken en hoe ze het mobiliteitsbudget op een doeltreffende manier aan werknemers aanbieden.
- welke bedrijfswagen als referentie geldt;
- welke berekeningsmethode wordt gebruikt;
- of alle relevante kosten correct zijn opgenomen;
- of het bedrag binnen de wettelijke minimum- en maximumgrenzen blijft;
- of het persoonlijke maximum van één vijfde van het totale brutoloon wordt gerespecteerd.
Veelgestelde vragen over het mobiliteitsbudget berekenen
Hoe bereken je een mobiliteitsbudget in België?
Je berekent het mobiliteitsbudget via een van de twee officiële methoden: op basis van de werkelijke kosten of TCO, of via de forfaitaire berekeningsmethode.
Wat is het maximale mobiliteitsbudget in 2026?
In 2026 bedraagt het wettelijke maximum €17.244 per jaar. Daarnaast mag het mobiliteitsbudget nooit hoger zijn dan 1/5 van het totale brutojaarloon van de werknemer.
Kan het mobiliteitsbudget hoger zijn dan 1/5 van het brutoloon?
Nee. De grens van 1/5 van het brutojaarloon blijft altijd gelden, ook wanneer het berekende bedrag onder het absolute wettelijke maximum ligt.
Wat is het verschil tussen TCO en de forfaitaire methode?
De TCO-methode vertrekt van de werkelijke kosten van de bedrijfswagen. De forfaitaire methode gebruikt een wettelijk vastgelegde formule met vaste en variabele componenten.
Wat gebeurt er met het ongebruikte deel van het mobiliteitsbudget?
Het resterende saldo wordt via pijler 3 uitbetaald. Daarop wordt een bijzondere werknemersbijdrage van 38,07% ingehouden.
Wilt u uw mobiliteitsbudget eenvoudiger beheren? Vraag een demo van Pluxee Mobility aan.