Budget mobilité : comment déterminer le bon montant en 2026 ?
En 2026, le budget mobilité est calculé sur la base du coût de la voiture de société que le travailleur échange ou à laquelle il a droit. Les employeurs peuvent choisir entre les coûts réels (TCO) et la méthode forfaitaire, dans le respect des limites légales et du plafond fixé à 1/5 de la rémunération brute.
Comment calculer le budget mobilité ?
Vous pouvez calculer le budget mobilité selon deux méthodes officielles :
- sur la base des coûts réels de la voiture de société ;
- via la formule sur base de valeurs forfaitaires.
Avec la première méthode, on regarde ce que la voiture coûte réellement à l’employeur. Avec la seconde, on applique une formule prévue par la réglementation. La méthode utilisée a donc un impact direct sur le montant du budget mobilité.
Méthode 1 : calcul sur la base des coûts réels ou du TCO
Avec la méthode des coûts réels, tout tourne autour du TCO, ou Total Cost of Ownership. Il s’agit du coût annuel total supporté par l’employeur pour la voiture de société.
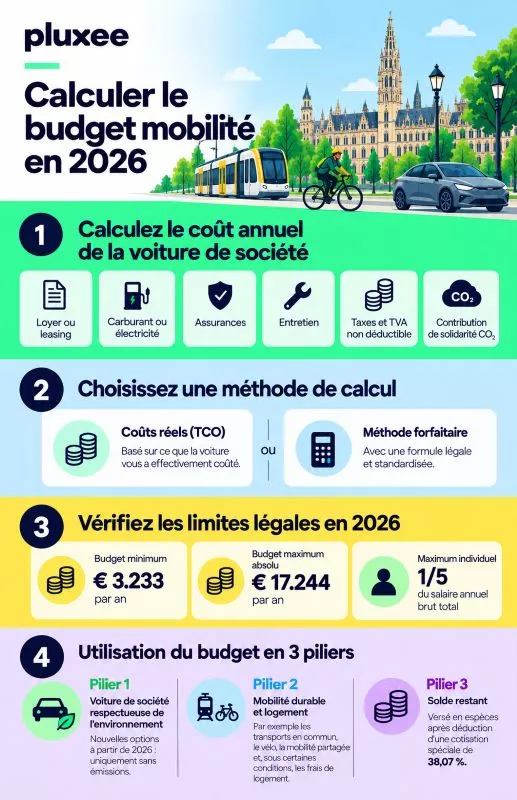
Cela peut notamment comprendre :
- les frais de location ou de leasing ;
- le carburant ou l’électricité ;
- les assurances ;
- l’entretien ;
- les taxes et la TVA non déductible ;
- la cotisation de solidarité CO₂ ;
- certains autres frais directement liés à la voiture.
Selon la circulaire 2024/C/16 du SPF Finances, la méthode fondée sur les coûts réels prévoit, pour une voiture appartenant à l’employeur, un amortissement annuel correspondant à 20 % de son prix de revient. Les amendes routières ne peuvent pas être prises en compte.
Le calcul repose normalement sur le coût brut annuel moyen des quatre dernières années. Si la voiture a été mise à disposition pendant une période plus courte, l’ensemble de la période disponible est pris en compte.
Exemple : calculer le budget mobilité sur la base du TCO
Un exemple permet d’y voir plus clair.
| Année | Coût annuel total de la voiture de société |
| Année 1 | 8 000 € |
| Année 2 | 10 500 € |
| Année 3 | 9 200 € |
| Année 4 | 8 800 € |
| Coût annuel moyen | 9 125 € |
Dans cet exemple, le coût annuel moyen est de 9 125 €. Ce montant sert de base au budget mobilité, dans le respect des limites légales minimales et maximales.
Le TCO réel dépend des frais effectivement admissibles pour le véhicule concerné. La liste détaillée des coûts pris en compte est disponible sur le site officiel du budget mobilité.
Méthode 2 : la méthode de calcul forfaitaire
Pas envie de reconstituer tout l’historique des coûts pour chaque travailleur ? La réglementation prévoit aussi une méthode forfaitaire pour calculer le budget mobilité.
Elle comprend deux éléments :
- une composante fixe ;
- une composante variable.
La manière de calculer la composante fixe dépend du mode de financement du véhicule.
En cas de location ou de leasing, le calcul tient notamment compte du coût annuel de location ou de leasing, de certains frais supplémentaires, de la TVA non déductible et de la cotisation patronale de solidarité CO₂. Pour un véhicule en propriété ou en leasing financier, il se base notamment sur 25 % de la valeur catalogue, auxquels s’ajoute la cotisation de solidarité CO₂.
Une composante variable s’ajoute ensuite pour les trajets domicile-travail et un nombre forfaitaire de kilomètres privés. Les frais de carburant ou d’électricité sont inclus s’ils ne le sont pas déjà dans le loyer ou le leasing. Une contribution personnelle du travailleur pour l’usage privé est déduite du budget mobilité.
TCO ou forfaitaire : quelle est la différence ?
Aucune des deux méthodes n’est automatiquement « meilleure ». Elles fonctionnent simplement différemment.
| Coûts réels / TCO | Méthode forfaitaire | |
| Base | Coûts réellement supportés par l’employeur | Formule prévue par la réglementation |
| Données nécessaires | Historique des coûts | Mode de financement et paramètres légaux |
| Administration Résultat |
Davantage de données à rassembler Reflète les coûts réels |
Plus standardisée Repose sur des valeurs forfaitaires |
| Peut être pratique lorsque… | les données fiables sont disponibles | les coûts réels sont difficiles à établir |
Combien de temps la méthode de calcul reste-t-elle valable ?
La méthode choisie pour calculer le budget mobilité s’applique en principe pendant trois ans et de manière cohérente à tous les salariés concernés.
Que faire si aucun coût réel n’est disponible ?
En l’absence de coûts réels utilisables, notamment lorsqu’un salarié ne disposait pas encore d’une voiture de société ou change de fonction, l’employeur doit recourir à la méthode forfaitaire. L’exception ne l’oblige alors pas à modifier la méthode utilisée pour les autres salariés.
Quel est le montant minimum et maximum du budget mobilité en 2026 ?
Même si le calcul aboutit à un montant très faible ou très élevé, des limites légales s’appliquent.
| Limite en 2026 | Montant |
| Budget mobilité minimum | 3 233 € par an |
| Maximum absolu | 17 244 € par an |
| Plafond supplémentaire | 1/5 de la rémunération brute totale |
La règle du 1/5 est importante. Le plafond absolu de 17 244 € ne signifie donc pas que chaque travailleur peut recevoir ce montant. Si un cinquième de sa rémunération brute totale est inférieur, c’est cette limite plus basse qui s’applique.
Comment fonctionne la limite d’un cinquième du salaire annuel brut ?
Le budget mobilité ne peut pas dépasser un cinquième du salaire annuel brut total du travailleur. Si cette limite est inférieure au TCO calculé, le budget mobilité est plafonné à ce montant inférieur.
- Le responsable commercial de l’exemple précédent perçoit un salaire annuel brut total de € 40.000. Un cinquième de ce montant correspond à € 8.000. Bien que le TCO calculé s’élève à € 9.125, le budget mobilité est limité à € 8.000.
- Un autre travailleur perçoit un salaire annuel brut total de € 60.000 et présente un TCO calculé de € 13.000. Un cinquième de son salaire annuel brut correspond à € 12.000. Son budget mobilité est donc limité à € 12.000.
Les montants du budget mobilité sont-ils indexés ?
Selon le site officiel du budget mobilité belge, les montants minimum et maximum sont indexés chaque année. Pour 2026, ils s’élèvent à 3 233 € minimum et 17 244 € maximum par année civile.
Cela ne signifie pas que le budget mobilité individuel d’un travailleur augmente automatiquement chaque année selon le même mécanisme. Il est donc important de ne pas confondre l’indexation des limites légales avec une augmentation automatique du budget personnel.
Consulter les montants officiels du budget mobilité
Que devient la partie inutilisée du budget mobilité ?
Un travailleur peut utiliser son budget mobilité dans le cadre de trois piliers :
- Pilier 1 : une voiture de société respectueuse de l’environnement. Pour tout nouveau choix effectué à partir du 1er janvier 2026, le véhicule doit être entièrement sans émissions.
- Pilier 2 : des solutions de mobilité durable, comme les transports en commun, un vélo classique ou électrique et la mobilité partagée. Sous certaines conditions, certains frais de logement peuvent également être financés.
- Pilier 3 : le montant restant après les dépenses effectuées dans les piliers 1 et 2 est versé en espèces, après déduction d’une cotisation spéciale à charge du travailleur.
La partie inutilisée du budget mobilité n’est donc pas perdue. Une cotisation spéciale de 38,07 % est toutefois prélevée sur le solde versé dans le pilier 3. La manière dont le travailleur répartit son budget entre les différents piliers peut donc avoir une influence importante sur le montant dont il bénéficie finalement. Découvrez également comment le budget mobilité peut aider à tirer davantage parti du salaire net.
Vous souhaitez organiser plus facilement la mobilité durable dans votre entreprise ? Téléchargez le guide Pluxee Mobility.
Checklist pour les employeurs avant de fixer le montant
Le calcul correct du budget mobilité ne constitue qu’une partie de sa mise en place. Les employeurs doivent également déterminer les options proposées et définir comment offrir efficacement un budget mobilité aux travailleurs.
- quelle voiture de société sert de référence ;
- quelle méthode de calcul est utilisée ;
- si tous les coûts pertinents ont été correctement pris en compte ;
- si le montant respecte les limites légales minimales et maximales ;
- si le plafond individuel correspondant à un cinquième de la rémunération brute totale est respecté.
Questions fréquentes sur le calcul du budget mobilité
Comment calculer un budget mobilité en Belgique ?
Le budget mobilité se calcule selon l’une des deux méthodes officielles : les coûts réels/TCO ou la méthode forfaitaire.
Quel est le montant maximum du budget mobilité en 2026 ?
Le maximum légal est de 17 244 € par an. Le budget ne peut toutefois jamais dépasser 1/5 de la rémunération brute totale du travailleur.
Le budget mobilité peut-il dépasser 1/5 de la rémunération brute ?
Non. La limite du 1/5 reste applicable, même lorsque le montant calculé est inférieur au plafond légal absolu.
Quelle est la différence entre le TCO et la méthode forfaitaire ?
La méthode TCO part des coûts réels de la voiture de société. La méthode forfaitaire utilise une formule légale composée d’éléments fixes et variables.
Que devient la partie non utilisée du budget mobilité ?
Le solde est versé via le pilier 3. Une cotisation spéciale de 38,07 % est alors retenue.
Vous souhaitez gérer plus facilement le budget mobilité ? Demander une démo de Pluxee Mobility.