Cadeaucheques voor bedrijfsleiders: wat mag in België?
Als bedrijfsleider kan je onder bepaalde voorwaarden cadeaucheques ontvangen via je vennootschap. Of die belastingvrij of fiscaal aftrekbaar zijn, hangt af van de Belgische fiscale regels. Ook voor relatiegeschenken gelden specifieke voorwaarden.
Kan een bedrijfsleider zichzelf cadeaucheques geven?
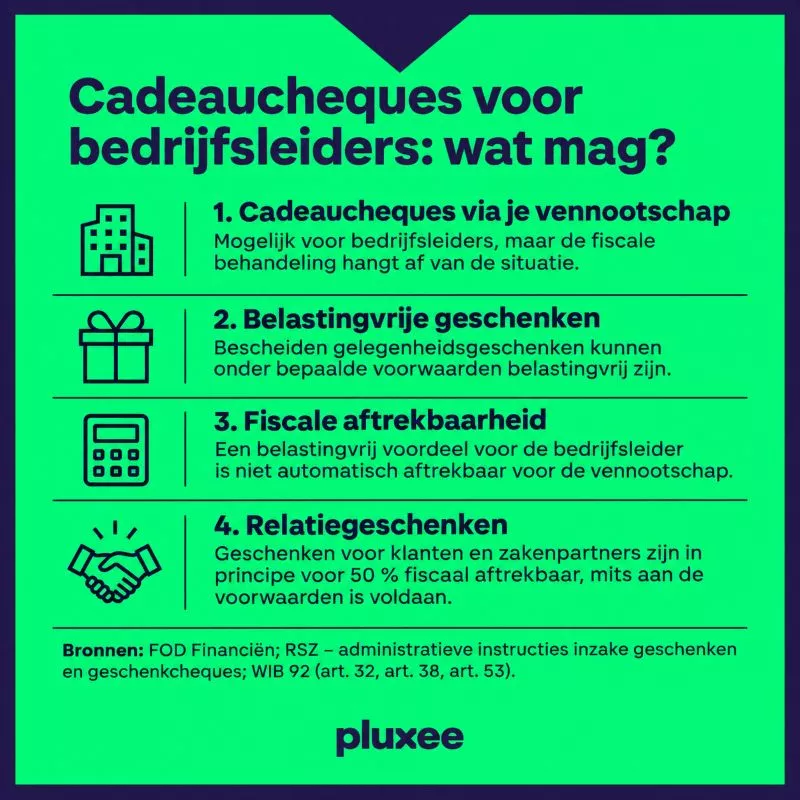
Een vennootschap kan voordelen toekennen aan een bedrijfsleider. Of die voordelen belastingvrij zijn, hangt af van de fiscale voorwaarden en de ondernemingsvorm.
- Eenmanszaak: de zelfstandige en de onderneming zijn juridisch geen afzonderlijke personen. Cadeaucheques aan jezelf toekennen als afzonderlijk werknemersvoordeel is daarom niet mogelijk.
- Vennootschap: een bv of nv heeft een eigen rechtspersoonlijkheid. De vennootschap kan voordelen toekennen aan de bedrijfsleider, maar die kunnen als belastbare bezoldiging worden beschouwd.
Volgens artikel 32 van het Wetboek van de Inkomstenbelastingen (WIB 92) kunnen voordelen die een bedrijfsleider ontvangt in het kader van de beroepsactiviteit tot de belastbare bezoldiging behoren.
De FOD Financiën maakt een onderscheid tussen belastbare voordelen van alle aard en vrijgestelde sociale voordelen. Een geschenk dat als extra bezoldiging wordt beschouwd, is in principe belastbaar. Een beperkt gelegenheidsgeschenk kan onder bepaalde voorwaarden belastingvrij zijn.
Meer weten over andere mogelijkheden? Lees ook ons artikel over fiscale optimalisatie voor zelfstandigen.
Wanneer zijn cadeaucheques belastingvrij voor een bedrijfsleider?
Volgens artikel 38, § 1, eerste lid, 11° van het WIB 92 zijn bepaalde sociale voordelen vrijgesteld van personenbelasting. Die vrijstelling kan ook gelden voor bedrijfsleiders.
Het gaat onder meer om geringe voordelen of gelegenheidsgeschenken die verband houden met gebeurtenissen buiten de beroepsactiviteit en geen echte vergoeding voor geleverde prestaties vormen.
Een bescheiden geschenk voor een persoonlijke gebeurtenis kan dus anders worden behandeld dan een cadeaucheque die in werkelijkheid een aanvulling op de bezoldiging vormt.
Welke bedragen gelden in 2026?
Voor werknemers bestaan specifieke regels voor geschenken en geschenkcheques. Volgens de RSZ geldt bijvoorbeeld bij Sinterklaas, Kerstmis of Nieuwjaar een grens van € 40 per werknemer per jaar, eventueel verhoogd met € 40 per kind ten laste.
Ook voor andere gelegenheden, zoals een huwelijk, een eervolle onderscheiding of pensionering, bestaan afzonderlijke voorwaarden.
Deze RSZ-regels gelden binnen het werknemersstelsel. Voor zelfstandige bedrijfsleiders vormen de bedragen geen automatische belastingvrije grens. De fiscale behandeling moet afzonderlijk worden beoordeeld.
De actuele voorwaarden staan in de administratieve instructies van de RSZ over geschenken en geschenkcheques.
Zijn cadeaucheques fiscaal aftrekbaar voor de vennootschap?
Een belastingvrij geschenk voor een bedrijfsleider is niet noodzakelijk een aftrekbare kost voor de vennootschap. Het gaat om twee verschillende fiscale vragen.
- Belastingvrijstelling: bepaalt of de bedrijfsleider als ontvanger personenbelasting betaalt op het voordeel.
- Fiscale aftrekbaarheid: bepaalt of de vennootschap de uitgave als beroepskost mag aftrekken.
Volgens artikel 53, 14° van het WIB 92 zijn vrijgestelde sociale voordelen in principe niet aftrekbaar als beroepskosten. Voor bepaalde geschenken aan werknemers bestaan uitzonderingen, maar die gelden niet automatisch voor zelfstandige bedrijfsleiders.
Wordt een cadeaucheque als belastbare bezoldiging behandeld, dan gelden andere regels. Het voordeel moet fiscaal correct worden verwerkt en, indien van toepassing, op de fiscale fiche 281.20 worden vermeld. Ook de algemene voorwaarden voor de aftrekbaarheid van beroepskosten blijven van toepassing.
Daarom zijn vooral drie elementen belangrijk: wie het geschenk ontvangt, waarom het wordt toegekend en hoe de uitgave fiscaal wordt verwerkt.
Wat is het verschil tussen cadeaucheques voor jezelf en relatiegeschenken?
Een bedrijfsleider kan via de onderneming ook cadeaucheques aanbieden aan klanten, leveranciers of zakenpartners. In dat geval gaat het om relatiegeschenken en niet om een persoonlijk voordeel voor de bedrijfsleider.
Volgens artikel 53, 8° van het WIB 92 zijn beroepsmatige relatiegeschenken in principe voor 50% fiscaal aftrekbaar. De onderneming moet kunnen aantonen dat de uitgave verband houdt met de beroepsactiviteit. Voor bepaalde toekenningen aan derden kunnen aanvullende fiscale verplichtingen gelden.
Een cadeaucheque voor een klant als bedankje voor een langdurige samenwerking is bijvoorbeeld een relatiegeschenk. Een cadeaucheque die de bedrijfsleider voor persoonlijk gebruik ontvangt, valt niet automatisch onder dezelfde regeling.
Het onderscheid tussen beide situaties is dus essentieel om de juiste fiscale behandeling te bepalen.
Ook werknemers bedanken? Lees dan meer over cadeaucheques als eindejaarsgeschenk.
Cadeaucheques voor je onderneming?
Met Pluxee Cadeau zijn er verschillende mogelijkheden om een geschenk aan te bieden.