Chèques cadeaux pour dirigeants d’entreprise : quelles règles en Belgique ?
Un dirigeant d’entreprise peut recevoir des chèques cadeaux de sa société sous certaines conditions. Leur exonération fiscale et leur déductibilité dépendent de la législation belge. Des règles spécifiques s’appliquent également aux cadeaux d’affaires.
Un dirigeant d’entreprise peut-il s’octroyer des chèques cadeaux ?
Une société peut accorder des avantages à son dirigeant. Leur traitement fiscal dépend des conditions applicables et de la forme juridique de l’entreprise.
- Entreprise individuelle : l’indépendant et son entreprise ne constituent pas deux personnes juridiquement distinctes. Il n’est donc pas possible de s’octroyer des chèques cadeaux en tant qu’avantage salarial distinct.
- Société : une SRL ou une SA possède une personnalité juridique propre. Elle peut accorder des avantages à son dirigeant, mais ceux-ci peuvent être considérés comme une rémunération imposable.
Selon l’article 32 du Code des impôts sur les revenus (CIR 92), les avantages obtenus par un dirigeant dans le cadre de son activité professionnelle peuvent faire partie de sa rémunération imposable.
Le SPF Finances distingue les avantages de toute nature imposables des avantages sociaux exonérés. Un cadeau considéré comme un complément de rémunération est en principe imposable. En revanche, un cadeau occasionnel de faible valeur peut être exonéré sous certaines conditions.
Pour explorer d’autres possibilités, consultez notre article consacré aux frais déductibles pour les indépendants en Belgique.
Quand les chèques cadeaux sont-ils exonérés d’impôt pour un dirigeant ?
Selon l’article 38, § 1er, alinéa 1er, 11° du CIR 92, certains avantages sociaux sont exonérés de l’impôt des personnes physiques. Cette exonération peut également concerner les dirigeants d’entreprise.
Elle vise notamment les avantages de faible valeur ou les cadeaux occasionnels liés à des événements sans rapport direct avec l’activité professionnelle, qui ne constituent pas une véritable rémunération.
Un cadeau modeste offert à l’occasion d’un événement personnel peut donc bénéficier d’un traitement fiscal différent de celui d’un chèque cadeau constituant un complément de rémunération.
Quels montants sont autorisés en 2026 ?
Pour les salariés, des règles spécifiques encadrent l’octroi de cadeaux et de chèques cadeaux. Selon l’ONSS, un employeur peut notamment offrir jusqu’à 40 € par travailleur et par an à l’occasion de la Saint-Nicolas, de Noël ou du Nouvel An. Ce montant peut être augmenté de 40 € par enfant à charge.
D’autres occasions, comme un mariage, une distinction honorifique ou un départ à la retraite, sont soumises à des conditions particulières.
Ces montants relèvent toutefois du régime applicable aux travailleurs salariés. Ils ne constituent pas automatiquement des plafonds d’exonération fiscale pour les dirigeants indépendants. Leur situation doit faire l’objet d’une analyse distincte.
Les conditions sont détaillées dans les instructions administratives de l’ONSS relatives aux cadeaux et chèques cadeaux.
Les chèques cadeaux sont-ils fiscalement déductibles pour la société ?
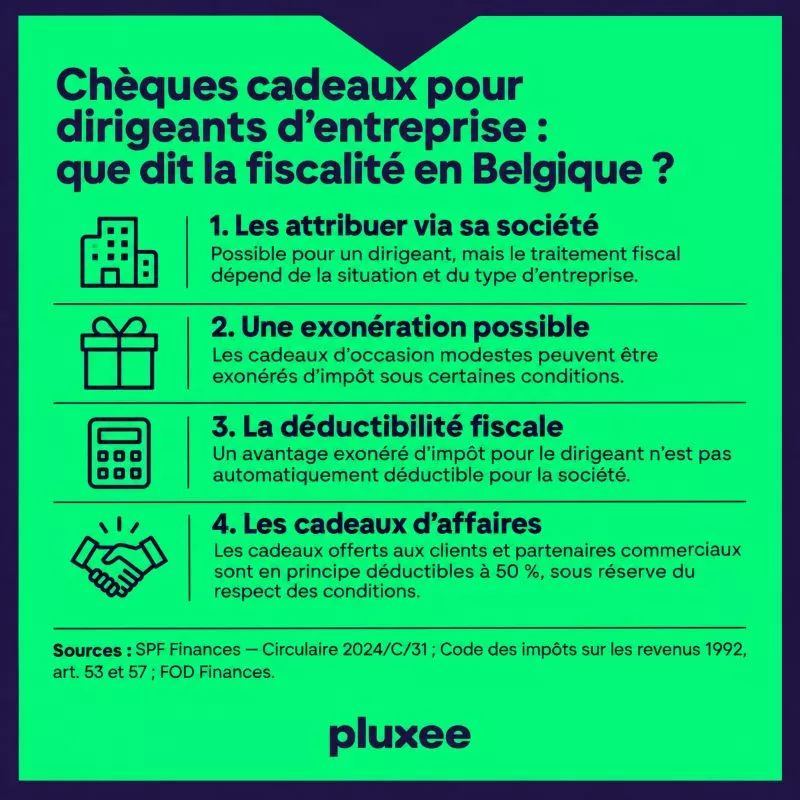
Un cadeau exonéré d’impôt pour un dirigeant n’est pas nécessairement une dépense déductible pour la société. Il faut distinguer deux notions fiscales.
- Exonération fiscale : elle détermine si le dirigeant doit payer l’impôt des personnes physiques sur l’avantage reçu.
- Déductibilité fiscale : elle détermine si la société peut déduire la dépense de ses bénéfices imposables.
Selon l’article 53, 14° du CIR 92, les avantages sociaux exonérés ne sont en principe pas déductibles en tant que frais professionnels. Certaines exceptions existent pour les avantages et cadeaux accordés aux travailleurs salariés, mais elles ne s’appliquent pas automatiquement aux dirigeants indépendants.
Lorsqu’un chèque cadeau est considéré comme une rémunération imposable, d’autres règles s’appliquent. L’avantage doit être correctement traité sur le plan fiscal et, le cas échéant, mentionné sur la fiche fiscale 281.20. Les conditions générales de déductibilité des frais professionnels restent également applicables.
Trois éléments sont donc essentiels pour déterminer le traitement fiscal : le bénéficiaire du cadeau, le motif de son attribution et la manière dont la dépense est comptabilisée.
Quelle différence entre les chèques cadeaux pour soi-même et les cadeaux d’affaires ?
Un dirigeant peut également offrir des chèques cadeaux à des clients, fournisseurs ou partenaires commerciaux par l’intermédiaire de sa société. Il s’agit alors de cadeaux d’affaires, et non d’avantages personnels accordés au dirigeant.
Selon l’article 53, 8° du CIR 92, les cadeaux d’affaires sont en principe déductibles fiscalement à hauteur de 50 %. L’entreprise doit toutefois pouvoir démontrer que la dépense est liée à son activité professionnelle. Certaines attributions à des tiers peuvent également entraîner des obligations fiscales supplémentaires.
Par exemple, un chèque cadeau offert à un client pour le remercier d’une collaboration de longue durée constitue un cadeau d’affaires. En revanche, un chèque cadeau reçu par un dirigeant pour son usage personnel ne relève pas automatiquement du même régime fiscal.
La distinction entre ces situations est donc essentielle pour appliquer les règles fiscales appropriées.
Pour remercier les collaborateurs, découvrez également notre article sur les occasions d’offrir des chèques cadeaux aux employés.
Des chèques cadeaux pour votre entreprise ?
Avec Pluxee Cadeau, plusieurs possibilités existent pour offrir un cadeau adapté à chaque occasion.