CCT 90 ou prime bénéficiaire : quelle formule pour votre entreprise ?
Le bonus CCT 90 permet de récompenser des résultats collectifs définis à l'avance, tandis que la prime bénéficiaire associe les travailleurs aux bénéfices réalisés par l'entreprise. Ces deux dispositifs offrent un traitement social et fiscal particulier, mais leurs coûts, leurs conditions et leurs formalités diffèrent. Le choix dépend principalement des résultats à récompenser, des collaborateurs concernés et du budget disponible.
CCT 90 et prime bénéficiaire : quelles sont les principales différences ?
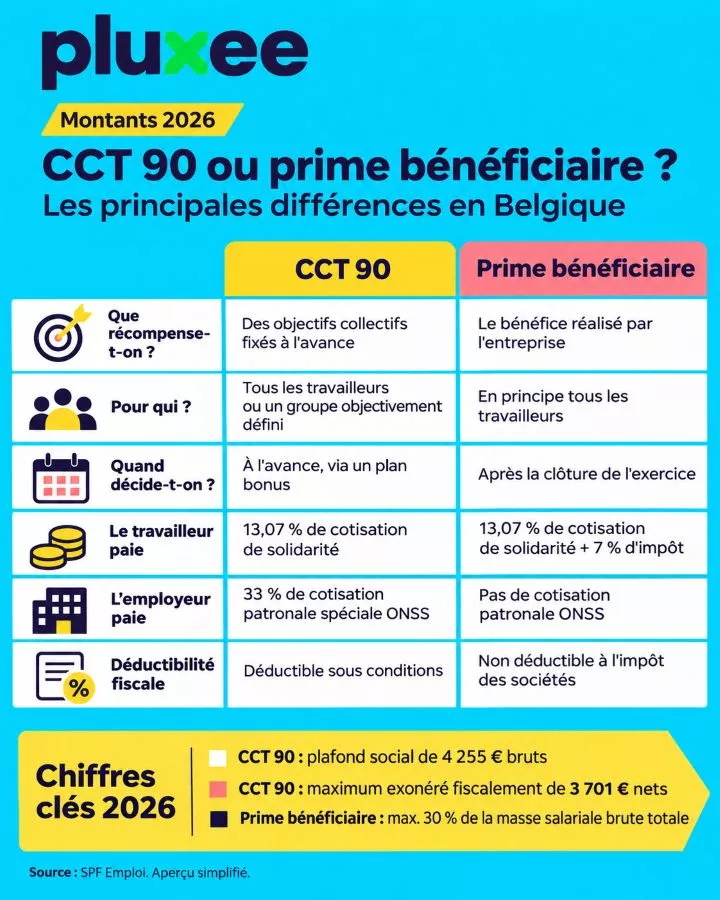
Ces deux systèmes permettent aux employeurs de récompenser collectivement leurs travailleurs. La principale différence réside dans la nature des résultats récompensés et le moment où la prime est décidée.
|
Bonus CCT 90 |
Prime bénéficiaire |
|
|
Que récompense-t-on ? |
Des résultats collectifs définis à l'avance |
Les bénéfices réalisés par l'entreprise |
|
Quand la décision est-elle prise ? |
Avant la réalisation des objectifs, via un plan bonus |
Après la clôture de l'exercice comptable |
|
Pour qui ? |
Tous les travailleurs ou un groupe objectivement défini |
En principe, tous les travailleurs |
|
Conditions |
Objectifs mesurables et vérifiables, dont la réalisation reste incertaine |
Réalisation de bénéfices au cours de l'exercice |
|
Cotisations patronales |
Cotisation spéciale ONSS de 33 % |
Aucune cotisation patronale ONSS |
|
Déductibilité fiscale |
Bonus et cotisation patronale déductibles sous conditions |
Non déductible à l'impôt des sociétés |
Les règles officielles sont disponibles auprès du SPF Emploi, Travail et Concertation sociale, pour les avantages non récurrents liés aux résultats (CCT 90) et la prime bénéficiaire.
Quand choisir un bonus CCT 90 ?
Le bonus salarial CCT 90 est adapté aux entreprises qui souhaitent récompenser leurs collaborateurs lorsqu'ils atteignent des objectifs collectifs précis.
Prenons l'exemple d'un département qui doit obtenir un score moyen de satisfaction client d'au moins 8 sur 10. L'employeur définit cet objectif dans un plan bonus, en précisant la période de référence et la méthode utilisée pour mesurer la satisfaction. Si le résultat est atteint, les travailleurs concernés reçoivent la prime prévue.
Les objectifs peuvent être financiers ou non financiers : satisfaction client, résultats commerciaux ou réduction de la consommation énergétique, par exemple.
Plusieurs conditions doivent toutefois être respectées :
- Les objectifs doivent être collectifs, objectivement mesurables et vérifiables.
- Leur réalisation doit encore être incertaine lors de l'introduction du plan.
- La période de référence doit être d'au moins trois mois.
Le plan peut concerner toute l'entreprise ou un groupe de travailleurs clairement défini, comme un département. Ce groupe doit être délimité selon des critères objectifs. Il n'est pas possible d'utiliser la CCT 90 pour récompenser individuellement un seul collaborateur.
Pour les étapes de mise en place, consultez notre article sur le bonus salarial CCT 90 et les conditions pour les employeurs.
Quand la prime bénéficiaire est-elle intéressante ?
La prime bénéficiaire permet de redistribuer une partie des bénéfices réalisés au cours d'un exercice comptable aux travailleurs de l'entreprise.
Contrairement au bonus CCT 90, elle ne nécessite pas de fixer des objectifs de performance distincts. Son attribution dépend des bénéfices réalisés.
Il existe deux types de primes bénéficiaires :
- Prime bénéficiaire identique : tous les travailleurs reçoivent le même montant ou un pourcentage identique de leur rémunération.
- Prime bénéficiaire catégorisée : le montant varie selon des critères objectifs autorisés par la loi, comme la fonction, l'ancienneté ou le niveau de rémunération.
La prime doit en principe être accordée à tous les travailleurs, sous réserve de certaines exceptions légales. L'employeur ne peut donc pas choisir librement de récompenser uniquement un département en excluant les autres.
Ce dispositif est accessible aux entreprises, associations et établissements soumis à l'impôt des sociétés ou à l'impôt des non-résidents. Les dirigeants qui exercent uniquement un mandat d'administration, sans statut de travailleur salarié, ne peuvent pas en bénéficier.
Quel est le coût d'un bonus CCT 90 ou d'une prime bénéficiaire ?
Un bonus de 1 000 € n'entraîne pas nécessairement le même coût pour l'entreprise selon la formule choisie. Le montant net perçu par le travailleur dépend également des cotisations sociales et de la fiscalité applicable.
Bonus CCT 90 : plafonds et fiscalité en 2026
Pour les bonus versés en 2026, les plafonds suivants s'appliquent par travailleur et par année civile :
- 4 255 € bruts : plafond social.
- 3 701 € nets : montant maximal exonéré d'impôt.
Dans les limites légales, le travailleur paie une cotisation de solidarité de 13,07 %, mais aucun impôt sur le revenu n'est dû sur le bonus. L'employeur paie une cotisation spéciale de sécurité sociale de 33 %.
Le bonus et la cotisation patronale spéciale sont fiscalement déductibles sous les conditions applicables. Les montants dépassant les plafonds sont soumis au régime social et fiscal ordinaire.
Source : SPF Emploi – Avantages non récurrents liés aux résultats.
Prime bénéficiaire : un traitement fiscal différent
Pour une prime bénéficiaire, l'employeur ne paie aucune cotisation patronale ONSS.
Le travailleur est soumis à une cotisation de solidarité de 13,07 %, puis à une taxe de 7 % calculée sur le montant après déduction de cette cotisation.
En revanche, la prime bénéficiaire n'est pas déductible à l'impôt des sociétés.
Le montant total des primes bénéficiaires ne peut pas dépasser 30 % de la masse salariale brute totale de l'entreprise.
Source : SPF Emploi – Prime bénéficiaire.
La formule financièrement la plus avantageuse ne dépend donc pas uniquement des taux de cotisation. La déductibilité fiscale et le coût total pour l'employeur doivent aussi être pris en compte.
Une simulation réalisée avec le secrétariat social ou le comptable permet de comparer les coûts et le montant net réellement perçu par les travailleurs.
Quelle prime demande le moins de démarches administratives ?
Les formalités constituent également un critère de choix.
Pour instaurer un bonus CCT 90, l'employeur doit établir un plan précisant notamment les objectifs, la période de référence, les méthodes de calcul et les conditions de paiement.
La procédure dépend de la présence d'une délégation syndicale pour les travailleurs concernés. Le plan est introduit au moyen d'une convention collective de travail ou d'un acte d'adhésion. Depuis le 1er juin 2026, l'introduction d'un acte d'adhésion se fait obligatoirement en ligne, via la plateforme officielle.
Pour une prime bénéficiaire, les démarches dépendent de la formule retenue.
Une prime bénéficiaire identique peut être approuvée par l'assemblée générale de l'entreprise.
Une prime bénéficiaire catégorisée nécessite une convention collective de travail spécifique ou, en l'absence de délégation syndicale, éventuellement un acte d'adhésion.
Une prime bénéficiaire identique peut donc être plus simple à mettre en place qu'un plan CCT 90. Ce dernier offre toutefois davantage de possibilités pour lier la récompense à des résultats collectifs précis.
Peut-on cumuler un bonus CCT 90 et une prime bénéficiaire ?
Oui. Les deux systèmes peuvent coexister dans une même entreprise, à condition de respecter les règles propres à chacun.
Une entreprise peut, par exemple, prévoir un bonus CCT 90 lié à un objectif de satisfaction client et accorder une prime bénéficiaire après un exercice comptable rentable.
Une limite importante s'applique néanmoins : la prime bénéficiaire ne peut pas remplacer une rémunération existante, un autre système de bonus ou un avantage déjà acquis.
D'autres avantages extralégaux peuvent également compléter le package salarial, notamment les chèques-repas, les écochèques et les chèques cadeaux. Chacun répond à des objectifs et à des conditions spécifiques.
Découvrez les avantages extralégaux de Pluxee
CCT 90 ou prime bénéficiaire : comment faire le bon choix ?
Le choix dépend avant tout de l'objectif poursuivi par l'employeur.
Le bonus CCT 90 convient davantage pour encourager l'atteinte d'objectifs collectifs. La prime bénéficiaire permet plutôt de partager les bénéfices réalisés.
Quatre questions peuvent aider à prendre une décision :
- Quel est l'objectif ? Encourager de futurs résultats collectifs ou redistribuer des bénéfices déjà réalisés ?
- Qui souhaite-t-on récompenser ? Un groupe objectivement défini ou, en principe, l'ensemble des travailleurs ?
- Quel budget est disponible ? Comment comparer le coût patronal et le montant net reçu ?
- Quand la prime doit-elle être attribuée ? Est-il possible de préparer un plan bonus à l'avance ou faut-il attendre les résultats d'un exercice clôturé ?
Pour récompenser des performances individuelles, ces deux systèmes collectifs ne sont pas nécessairement adaptés. Notre article sur les warrants et options sur actions présente d'autres possibilités.
Une prime collective peut constituer un élément intéressant d'une politique de rémunération. Les avantages extralégaux peuvent compléter cette approche en soutenant le pouvoir d'achat et le quotidien des collaborateurs.
Composez un package d'avantages adapté à votre équipe
Un package salarial attractif ne se limite pas à une prime. Quels avantages complémentaires correspondent aux besoins de votre entreprise et de vos collaborateurs ? Pluxee vous accompagne dans le choix de solutions adaptées.