Kan je je hypotheek betalen met het mobiliteitsbudget?
Ja, in België kan je onder bepaalde voorwaarden je hypotheek afbetalen met het federale mobiliteitsbudget. Via pijler 2 kan je zowel de intresten als de kapitaalsaflossingen van je hypothecaire lening financieren. Je woning moet doorgaans binnen 10 kilometer van je normale werkplek liggen, al kan thuiswerk ook mogelijkheden bieden. Daarnaast moet je werkgever huisvestingskosten toelaten binnen het mobiliteitsbudget.
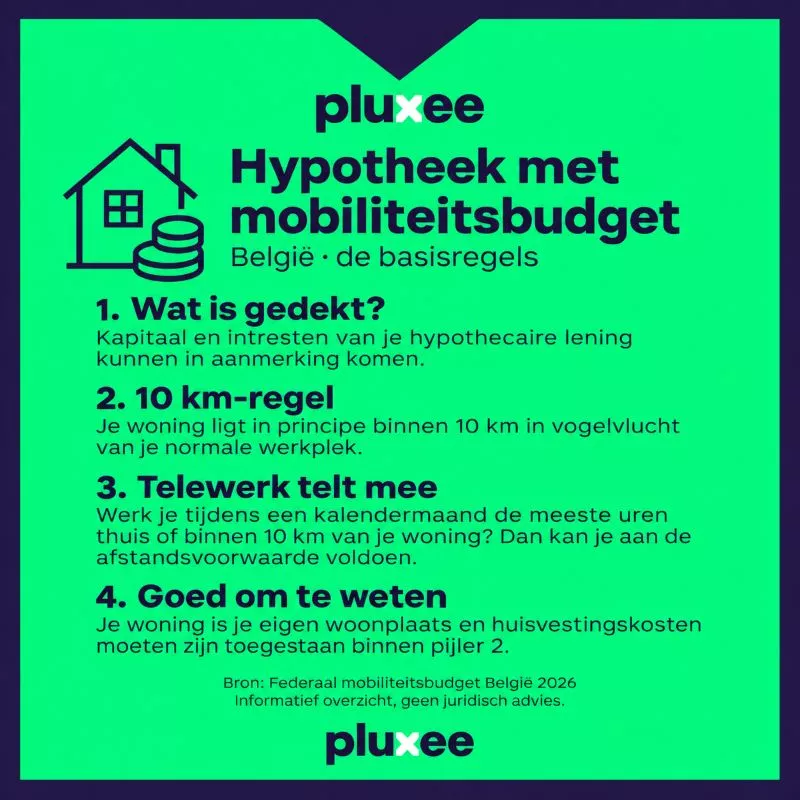
Je hypotheek betalen met het mobiliteitsbudget: de belangrijkste regels
- Kapitaal en intresten: beide onderdelen van een hypothecaire lening kunnen in aanmerking komen.
- De 10-kilometerregel: je woning moet maximaal 10 kilometer in vogelvlucht van je normale werkplek liggen.
- Thuiswerk: ook wie verder van kantoor woont, kan in aanmerking komen wanneer de meeste werkuren binnen 10 kilometer van de woning worden gepresteerd.
- Toestemming van de werkgever: huisvestingskosten moeten deel uitmaken van de toegelaten bestedingen binnen pijler 2.
Het beschikbare mobiliteitsbudget, de kenmerken van je lening en je woon- en werksituatie bepalen uiteindelijk welk bedrag je kan laten terugbetalen.
Welke delen van je hypotheek kan je betalen met het mobiliteitsbudget?
Het mobiliteitsbudget kan twee onderdelen van een hypothecaire lening dekken:
- Kapitaalsaflossingen: het bedrag waarmee je iedere maand een deel van het geleende kapitaal terugbetaalt.
- Intresten: de vergoeding die je aan de bank betaalt voor het geleende bedrag.
Stel dat je maandelijks € 1.000 afbetaalt, waarvan € 750 kapitaal en € 250 intresten. Dan kunnen beide bedragen binnen pijler 2 worden gefinancierd, op voorwaarde dat je aan de wettelijke regels voldoet en voldoende mobiliteitsbudget beschikbaar hebt.
Andere kosten, zoals een schuldsaldoverzekering, notariskosten of bankkosten, vallen niet onder deze toegelaten hypotheekaflossingen.
Ook het type lening is belangrijk. Volgens de Belgische regelgeving moet een hypothecaire lening geheel of gedeeltelijk gewaarborgd zijn door een hypothecaire inschrijving. Een gewone persoonlijke lening voldoet niet aan die voorwaarde, ook niet wanneer het geleende geld voor je woning wordt gebruikt.
Een lening die deels door een hypothecaire inschrijving en deels door een hypothecaire volmacht is gewaarborgd, kan wel in aanmerking komen.
Aan welke voorwaarden moet je voldoen om je hypotheek af te betalen?
Je hypotheek betalen met het mobiliteitsbudget is mogelijk binnen pijler 2, die duurzame vervoermiddelen en bepaalde huisvestingskosten omvat.
Daarbij gelden drie belangrijke voorwaarden.
1. Je woning ligt binnen 10 kilometer van je werk
De 10-kilometerregel bepaalt dat je woning maximaal 10 kilometer van je normale plaats van tewerkstelling mag liggen.
De afstand wordt in vogelvlucht gemeten. Het gaat dus niet om de afstand die je met de auto, fiets of het openbaar vervoer aflegt, maar om de kortste afstand tussen beide locaties.
Woon je bijvoorbeeld op 9 kilometer in vogelvlucht van kantoor, maar bedraagt je autorit 13 kilometer? Dan kan je toch aan de afstandsvoorwaarde voldoen.
De werkgever moet de afstand op een consistente manier beoordelen en kunnen aantonen dat aan de wettelijke voorwaarden is voldaan.
De volledige bepalingen staan op de officiële website van het federale mobiliteitsbudget.
Opmerking: de bovenstaande voorwaarden weerspiegelen de huidige regelgeving. Aangekondigde hervormingen kunnen de regeling in de toekomst wijzigen. De definitieve voorwaarden hangen af van goedgekeurde en in werking getreden wetgeving.
2. De hypotheek heeft betrekking op je eigen woning
De hypothecaire lening moet betrekking hebben op de woning waar je daadwerkelijk woont tijdens de periode waarvoor je aflossingen wil financieren.
Een lening voor een tweede verblijf, vakantiewoning of verhuurpand waarin je zelf niet woont, komt dus niet in aanmerking.
Ook bij een nieuwbouwwoning of een renovatie blijft de effectieve bewoning een belangrijk criterium.
3. Je werkgever biedt huisvestingskosten aan binnen pijler 2
Niet elke werknemer met een mobiliteitsbudget kan automatisch zijn hypotheek afbetalen.
Je werkgever bepaalt welke wettelijk toegestane uitgaven beschikbaar zijn binnen pijler 2. Huisvestingskosten moeten dus expliciet opgenomen zijn in het mobiliteitsaanbod van je onderneming.
Heb je nog geen mobiliteitsbudget? Lees dan eerst hoe het federale mobiliteitsbudget werkt en bespreek met HR welke mogelijkheden beschikbaar zijn.
Kan je je hypotheek betalen met het mobiliteitsbudget als je thuiswerkt?
Ja. Ook als je meer dan 10 kilometer van kantoor woont, kan je hypotheek in aanmerking komen wanneer je hoofdzakelijk thuiswerkt. Je woning kan dan als je normale werkplek worden beschouwd.
De beoordeling hangt af van waar je daadwerkelijk werkt en hoeveel uren je op iedere locatie presteert.
Wanneer telt thuiswerk mee voor de 10-kilometerregel?
De normale werkplek is in principe de plaats waar je gewoonlijk werkt. Vaak is dat de locatie die in je arbeidsovereenkomst staat, maar je werkelijke werksituatie kan daarvan afwijken.
Werk je op verschillende locaties, bijvoorbeeld thuis en op kantoor? Dan wordt per kalendermaand bekeken waar je de meeste werkuren presteert.
Daarbij tellen niet alleen je thuiswerkuren mee, maar ook de uren die je op andere werkplekken binnen een straal van 10 kilometer van je woning presteert.
Je werkgever moet deze situatie kunnen aantonen. Omdat de beoordeling maandelijks gebeurt, kan een verandering in je werkregeling invloed hebben op de huisvestingskosten die je mag financieren.
Voorbeeld: je woont 25 kilometer van kantoor
Stel dat je vijf dagen per week werkt:
- Drie dagen werk je thuis.
- Twee dagen ga je naar kantoor, op 25 kilometer van je woning.
Als je werkdagen even lang zijn, presteer je het grootste deel van je werkuren thuis. Je woning kan daardoor voor die maand als normale werkplek gelden.
Je hypotheek kan dan in aanmerking komen, zolang ook aan de overige voorwaarden is voldaan.
Werk je daarentegen één dag thuis en vier dagen op kantoor? Dan voldoe je doorgaans niet aan de afstandsvoorwaarde wanneer je kantoor buiten de straal van 10 kilometer ligt.
Belangrijk: niet alleen het aantal thuiswerkdagen, maar vooral de verdeling van je werkelijk gepresteerde uren is bepalend.
Wat als je al een hypotheek hebt, bouwt of renoveert?
Je hoeft geen nieuwe hypothecaire lening af te sluiten om het mobiliteitsbudget te kunnen gebruiken. Ook bestaande hypotheken en bepaalde renovatieleningen kunnen in aanmerking komen.
Kan je een bestaande hypotheek afbetalen?
Ja. Een hypothecaire lening die je al had voordat je een mobiliteitsbudget kreeg, kan in aanmerking komen.
Alleen betalingen die vanaf de toekenning van je mobiliteitsbudget plaatsvinden, mogen worden verrekend. Aflossingen die je eerder betaalde, kan je niet achteraf terugvragen.
Het maakt dus niet uit wanneer je de lening hebt afgesloten, zolang de betalingen waarvoor je het budget gebruikt binnen de toegelaten periode vallen.
Kan je je mobiliteitsbudget gebruiken voor een nieuwbouwwoning?
Ja, zodra de nieuwbouwwoning aan de voorwaarden voldoet en je er daadwerkelijk woont tijdens de periode waarop de hypotheekaflossingen betrekking hebben.
Bouw je een woning waarin je nog niet woont? Dan komen de aflossingen voor die periode niet in aanmerking als huisvestingskosten binnen pijler 2.
Ook facturen van aannemers, architecten of leveranciers kan je niet rechtstreeks als huisvestingskosten indienen. Het mobiliteitsbudget kan wel worden gebruikt voor de toegestane intresten en kapitaalsaflossingen van een hypothecaire lening.
Kan je een renovatielening betalen met het mobiliteitsbudget?
Ja, wanneer het gaat om een hypothecaire lening voor de verbouwing van je eigen woning en je aan de overige voorwaarden voldoet.
Het onderscheid tussen een hypothecaire renovatielening en een gewone persoonlijke renovatielening is belangrijk.
Een consumentenkrediet voor verbouwingen dat niet door een hypothecaire inschrijving is gewaarborgd, komt niet in aanmerking.
Hoe kan je je hypotheek laten terugbetalen met het mobiliteitsbudget?
Wil je je hypotheekaflossingen financieren via pijler 2? Dan zijn er vijf praktische stappen.
- Controleer je mobiliteitsbudget. Ga na of je recht hebt op het federale mobiliteitsbudget en hoeveel er beschikbaar is. Meer informatie vind je in ons artikel over het mobiliteitsbudget berekenen.
- Vraag HR welke kosten toegestaan zijn. Controleer of je werkgever hypotheekaflossingen aanbiedt binnen pijler 2 en welke bewijsstukken nodig zijn.
- Laat je woon- en werksituatie nakijken. Controleer de afstand tot je normale werkplek en geef je thuiswerkregeling door wanneer die relevant is.
- Verzamel je documenten. Denk aan je leningsovereenkomst, aflossingstabel en bewijs van woonplaats. Je werkgever kan aanvullende bewijsstukken vragen.
- Dien je aanvraag in. Volg de procedure van je werkgever of het mobiliteitsplatform waarmee je onderneming werkt.
Hoe werkt de terugbetaling via Pluxee Mobility?
Gebruik je Pluxee Mobility? Dan kan je via de categorie Huisvestingskosten een terugbetalingsaanvraag indienen.
Daarbij voeg je de vereiste bewijsstukken als pdf toe. Na controle en goedkeuring wordt de terugbetaling volgens de procedure van je werkgever verwerkt.
Met Pluxee Mobility kunnen werknemers hun beschikbare mobiliteitsbudget en uitgaven digitaal opvolgen. Werkgevers beheren de toegestane bestedingen en de bijbehorende administratie via een centraal platform.
Veelgestelde vragen over het mobiliteitsbudget en je hypotheek
Kan je een gezamenlijke hypotheek betalen met het mobiliteitsbudget?
Ja. Heb je samen met je partner een hypothecaire lening afgesloten, dan kan je onder de wettelijke voorwaarden ook de volledige in aanmerking komende aflossing financieren. Je bent niet automatisch beperkt tot je eigen aandeel.
Hebben jullie allebei een mobiliteitsbudget? Dan kunnen jullie de kosten verdelen, maar dezelfde aflossing mag niet twee keer worden gefinancierd.
Je werkgever moet kunnen aantonen dat er geen dubbele financiering plaatsvindt. Volgens de officiële richtlijnen kan daarvoor een verklaring op eer volstaan.
Kan je ook je huur betalen met het mobiliteitsbudget?
Ja. Binnen pijler 2 kan je ook je huur betalen wanneer je woning aan de afstandsvoorwaarden voldoet en je werkgever huisvestingskosten aanbiedt.
Ook gemeenschappelijke lasten die je wettelijk aan de verhuurder verschuldigd bent, kunnen deel uitmaken van de huurkosten. Uitgaven voor elektriciteit, gas en water vallen daar niet onder.
Wat gebeurt er als je verhuist of van werkplek verandert?
Dan moet opnieuw worden nagegaan of je nog aan de voorwaarden voldoet.
Verhuis je bijvoorbeeld van een woning op 6 kilometer van kantoor naar een woning op 20 kilometer afstand? Dan kan dat gevolgen hebben voor je recht om huisvestingskosten via het mobiliteitsbudget te financieren.
Hetzelfde geldt wanneer je normale werkplek of thuiswerkregeling verandert. Omdat de beoordeling per kalendermaand gebeurt, is het belangrijk om zulke wijzigingen tijdig aan HR door te geven.
Ontdek de mogelijkheden van Pluxee Mobility
Met Pluxee Mobility kunnen werkgevers het federale mobiliteitsbudget centraal beheren en hun medewerkers meer flexibiliteit bieden bij de keuze van duurzame vervoermiddelen en toegelaten huisvestingskosten.
Het digitale platform helpt bij het opvolgen van budgetten, uitgaven en terugbetalingsaanvragen.