Budget mobilité : peut-on rembourser son crédit hypothécaire ?
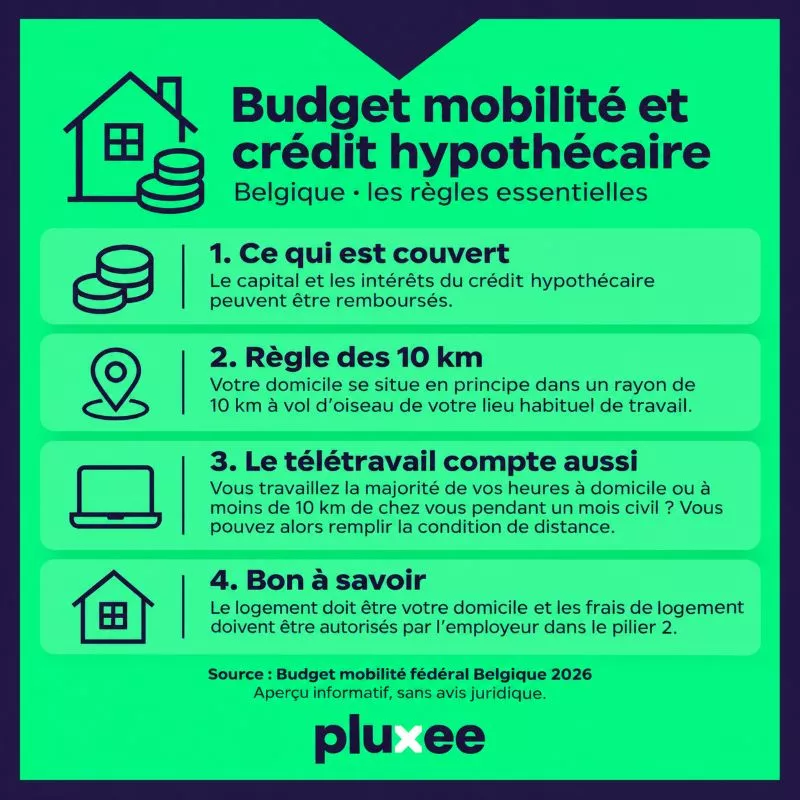
Oui, en Belgique, le budget mobilité permet de rembourser le capital et les intérêts d'un crédit hypothécaire, sous certaines conditions. Cette possibilité relève du pilier 2, consacré notamment aux frais de logement. Votre domicile doit généralement se situer à maximum 10 kilomètres de votre lieu habituel de travail, mais le télétravail peut également vous permettre d'en bénéficier. Votre employeur doit aussi proposer cette option dans sa politique de mobilité.
Budget mobilité et crédit hypothécaire : quelles dépenses sont couvertes ?
Le budget mobilité peut financer deux éléments de votre crédit hypothécaire :
- Le remboursement du capital : la somme qui sert à rembourser progressivement le montant emprunté.
- Les intérêts : le coût du crédit payé à la banque.
Par exemple, si vous remboursez 1 000 € par mois, dont 750 € de capital et 250 € d'intérêts, les deux montants peuvent être pris en charge dans le cadre du pilier 2, à condition de respecter les règles légales et de disposer d'un budget suffisant.
En revanche, les frais de notaire, les frais bancaires ou les primes d'assurance solde restant dû ne font pas partie des remboursements hypothécaires autorisés.
Le type de crédit est également déterminant. Pour être admissible, le prêt doit être garanti, au moins partiellement, par une inscription hypothécaire. Un simple crédit personnel utilisé pour financer un logement ne répond pas à cette condition.
Un prêt partiellement garanti par une inscription hypothécaire et partiellement par un mandat hypothécaire peut toutefois être pris en compte dans son ensemble.
Quelles conditions pour rembourser son crédit hypothécaire avec le budget mobilité ?
Le remboursement d'un prêt hypothécaire est possible dans le cadre du pilier 2 du budget mobilité fédéral. Trois conditions principales doivent être respectées.
1. Habiter à maximum 10 kilomètres de son lieu de travail
La règle des 10 kilomètres prévoit que votre domicile doit se trouver à maximum 10 kilomètres de votre lieu habituel de travail.
La distance est calculée à vol d'oiseau, et non selon votre trajet réel en voiture, à vélo ou en transports en commun.
Par exemple, si votre habitation se situe à 9 kilomètres à vol d'oiseau de votre bureau, mais que votre trajet en voiture est de 13 kilomètres, vous pouvez tout de même remplir cette condition.
Les règles officielles sont détaillées sur le site fédéral du budget mobilité.
2. Utiliser le logement comme domicile
Le crédit hypothécaire doit concerner l'habitation dans laquelle vous résidez effectivement pendant la période pour laquelle les remboursements sont financés.
Une résidence secondaire, une maison de vacances ou un bien mis en location dans lequel vous n'habitez pas ne peut donc pas être financé de cette manière.
Cette règle s'applique également aux prêts contractés pour une construction ou une rénovation.
3. Vérifier les possibilités proposées par l'employeur
Même si vous remplissez les conditions légales, le remboursement de votre crédit hypothécaire n'est pas automatiquement accessible.
Chaque employeur détermine les dépenses autorisées dans le cadre du pilier 2. Les frais de logement doivent donc faire partie des options proposées par votre entreprise.
Vous souhaitez mieux comprendre les différentes possibilités ? Consultez notre guide sur les dépenses autorisées dans le pilier 2 du budget mobilité.
Les conditions présentées correspondent à la réglementation actuellement applicable. Les règles du budget mobilité peuvent évoluer à la suite de modifications législatives.
Peut-on payer son crédit hypothécaire avec le budget mobilité en télétravail ?
Oui. Même si vous habitez à plus de 10 kilomètres du bureau, votre crédit hypothécaire peut être admissible lorsque vous travaillez principalement à domicile.
Votre habitation peut en effet être considérée comme votre lieu habituel de travail, en fonction de votre organisation professionnelle.
Comment le télétravail influence-t-il la règle des 10 kilomètres ?
Lorsqu'un salarié travaille à plusieurs endroits, l'administration tient compte de la répartition de ses heures de travail au cours de chaque mois civil.
Si la majorité des heures sont prestées à domicile ou sur d'autres lieux de travail situés dans un rayon de 10 kilomètres de son habitation, la condition de distance peut être remplie.
Le lieu indiqué dans le contrat de travail reste une référence, mais l'employeur peut démontrer que le lieu habituel de travail est différent.
Exemple : trois jours de télétravail par semaine
Vous habitez à 25 kilomètres du bureau et travaillez cinq jours par semaine :
- Trois jours à domicile.
- Deux jours au bureau.
Si les journées ont la même durée, la majorité de vos heures de travail sont prestées chez vous. Votre domicile peut donc être considéré comme votre lieu habituel de travail pour le mois concerné.
À l'inverse, avec quatre jours au bureau et un seul à domicile, vous ne remplirez généralement pas la condition de distance si votre bureau se trouve à plus de 10 kilomètres.
Ce sont les heures réellement prestées qui comptent, pas uniquement le nombre de jours de télétravail.
L'évaluation étant mensuelle, un changement de rythme peut également modifier votre droit au remboursement des frais de logement.
Crédit existant, construction ou rénovation : quelles possibilités ?
Il n'est pas nécessaire de souscrire un nouveau crédit hypothécaire pour utiliser le budget mobilité. Plusieurs situations peuvent être prises en compte.
Peut-on rembourser un crédit hypothécaire existant ?
Oui. Un crédit hypothécaire contracté avant l'obtention de votre budget mobilité peut être admissible.
Seuls les remboursements effectués pendant la période où vous bénéficiez du dispositif peuvent être financés. Les mensualités déjà payées auparavant ne peuvent pas être remboursées rétroactivement.
Peut-on financer une nouvelle construction ?
Oui, lorsque le logement est effectivement utilisé comme domicile et respecte les autres conditions légales.
Si vous construisez une maison dans laquelle vous n'habitez pas encore, les remboursements hypothécaires relatifs à cette période ne peuvent pas être pris en charge au titre des frais de logement.
Les factures d'entrepreneurs, d'architectes ou de fournisseurs ne peuvent pas non plus être financées directement dans cette catégorie. Seuls les remboursements de capital et les intérêts hypothécaires admissibles sont concernés.
Un crédit pour une rénovation est-il accepté ?
Oui, si les travaux sont financés par un crédit hypothécaire concernant votre domicile.
En revanche, un simple prêt personnel destiné à des travaux, sans inscription hypothécaire, ne remplit pas les conditions.
La distinction repose donc sur la nature du crédit, et pas uniquement sur l'utilisation de l'argent emprunté.
Comment demander le remboursement de son crédit hypothécaire ?
Pour utiliser votre budget mobilité dans le cadre du pilier 2, quatre étapes permettent de préparer votre demande.
- Vérifier votre budget disponible. Assurez-vous que vous bénéficiez du dispositif et que le montant restant permet de financer les remboursements souhaités. Consultez notre article sur le calcul du budget mobilité pour connaître les règles applicables.
- Contacter votre service RH. Vérifiez que les remboursements hypothécaires figurent parmi les dépenses autorisées et demandez quels documents sont nécessaires.
- Rassembler les justificatifs. Selon votre situation, il peut notamment s'agir du contrat de crédit hypothécaire, du tableau d'amortissement, d'un justificatif de domicile et d'informations sur votre lieu de travail.
- Introduire votre demande. Suivez la procédure définie par votre employeur ou la plateforme utilisée pour gérer le budget mobilité.
Comment fonctionne le remboursement avec Pluxee Mobility ?
Si votre entreprise utilise Pluxee Mobility, vous pouvez introduire une demande de remboursement dans la catégorie consacrée aux frais de logement.
Les justificatifs nécessaires sont joints à la demande. Après vérification et validation, le remboursement est traité selon les modalités prévues par votre employeur.
La plateforme permet également de consulter votre budget disponible et de suivre vos dépenses.
Questions fréquentes sur le budget mobilité et le crédit hypothécaire
Peut-on rembourser un crédit hypothécaire commun avec son partenaire ?
Oui. Si vous avez souscrit un crédit hypothécaire avec votre partenaire, vous pouvez financer l'ensemble des remboursements admissibles sans être automatiquement limité à votre part dans le prêt.
Si les deux partenaires disposent d'un budget mobilité, les frais peuvent être répartis entre les deux budgets. Une même dépense ne peut toutefois pas être financée deux fois.
L'employeur doit pouvoir justifier l'absence de double financement. Une déclaration sur l'honneur peut suffire.
Peut-on payer son loyer avec le budget mobilité ?
Oui. Le pilier 2 permet également de financer un loyer, sous réserve des conditions légales et des options proposées par l'employeur.
Les charges communes légalement dues au propriétaire peuvent être incluses. En revanche, les dépenses d'électricité, de gaz et d'eau ne sont pas considérées comme des frais de loyer admissibles.
Que se passe-t-il en cas de déménagement ou de changement de lieu de travail ?
Un changement de domicile, de lieu de travail ou de rythme de télétravail peut modifier votre éligibilité aux frais de logement.
Par exemple, un déménagement à plus de 10 kilomètres du bureau peut entraîner la perte de cette possibilité si les conditions liées au télétravail ne sont pas remplies.
Ces changements doivent être signalés au service RH afin que votre situation puisse être réévaluée.
Simplifiez la gestion du budget mobilité avec Pluxee Mobility
Avec Pluxee Mobility, les entreprises peuvent gérer le budget mobilité de leurs collaborateurs depuis une plateforme centralisée.
Les employeurs définissent les dépenses autorisées et suivent les budgets et les demandes de remboursement. Les collaborateurs peuvent consulter leur solde et utiliser les solutions de mobilité proposées, y compris les frais de logement admissibles.